Como método bola de neve dívidas gera vitórias rápidas e alívio
"O segredo para sair do buraco não é apenas matemática, mas o movimento constante de eliminar pequenos obstáculos para ganhar fôlego."
A estratégia de quitação de dívidas exige foco e uma ordem lógica de prioridades para não perder o controle emocional. O método consiste em concentrar recursos nas menores pendências primeiro, criando um efeito cascata de motivação e liquidez.
Este guia detalha como organizar o fluxo de pagamentos, como usar o snowball para gerar vitórias rápidas e os passos para quitar dívidas de forma sustentável.
Como o método bola de neve dívidas funciona na prática?
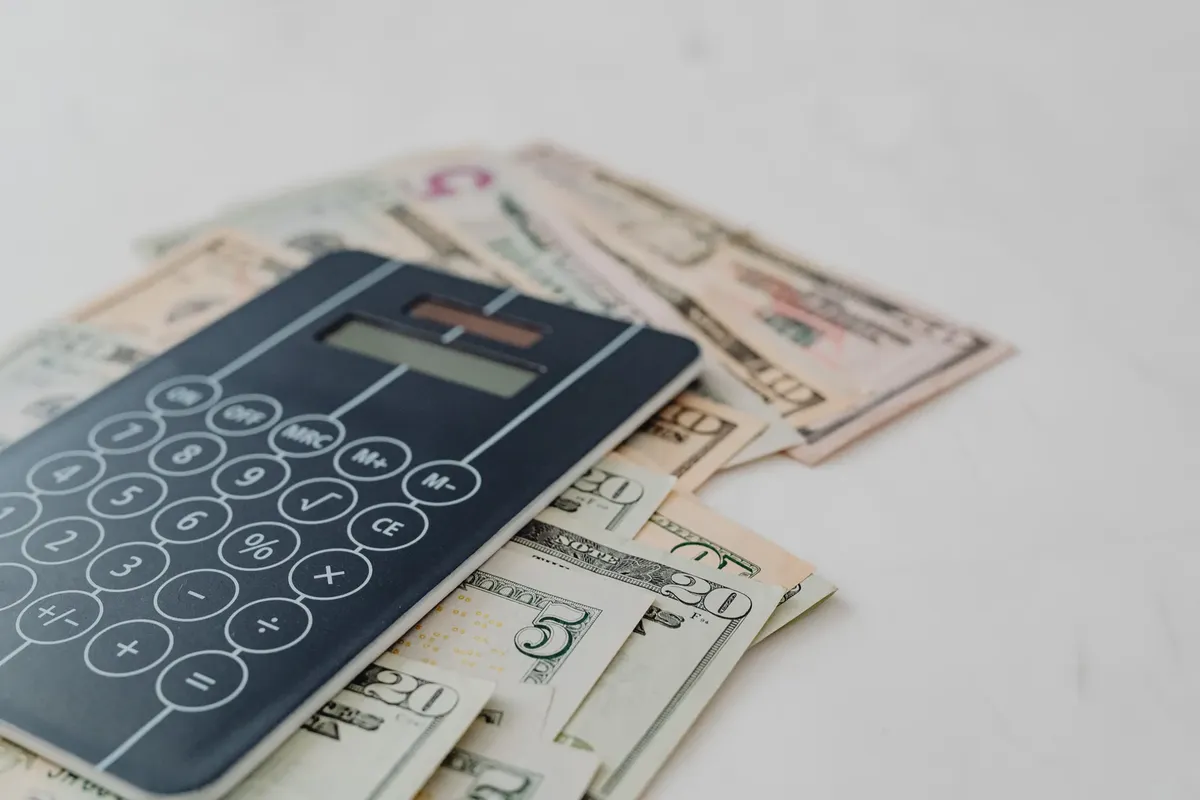
À noite, na mesa da cozinha, sinto o alívio percorrer meu corpo ao riscar todo o primeiro boleto da lista.
Sentar à mesa com as faturas abertas e uma calculadora é o primeiro passo para encarar a realidade financeira. O processo exige que se liste todos os débitos, do menor para o maior valor, independentemente da taxa de juros.
Para o indivíduo, o foco deve ser o volume de contas para reduzir a complexidade.
Ao liquidar a menor conta primeiro, o dinheiro que antes era destinado àquela parcela é liberado para a próxima dívida da lista. Essa técnica de estratégia finanças pessoais foca no comportamento humano, transformando o alívio de eliminar um credor em combustível para o próximo desafio.
Quais são os passos para quitar dívidas com agilidade?
Ao amanhecer, no escritório, concentro todo o meu esforço para organizar as contas antes de começar a trabalhar.
Organizar as contas em uma planilha física ou digital é o ponto de partida para qualquer planejamento orçamento casa eficiente. É necessário separar o que é essencial para a sobrevivência do que é compromisso financeiro.
Para aplicar o método corretamente, siga estas etapas:
- Liste todas as dívidas por ordem de saldo devedor total, colocando a menor no topo. 2. Mantenha os pagamentos mínimos de todas as outras contas para evitar inadimplência. 3. Direcione todo o excedente financeiro disponível para a primeira dívida da lista.
Após concluir o primeiro pagamento, o valor liberado deve ser somado ao pagamento da segunda dívida. Eu percebi que, ao focar na pequena conta de um cartão de crédito, o sentimento de dever cumprido permitiu que eu mantivesse a disciplina para o próximo passo.
- Liste todas as suas dívidas por ordem de valor, da menor para a maior.
- Foque seus recursos extras no pagamento da menor dívida primeiro.
- Assim que quitá-la, transfira o valor que usava para ela para a próxima dívida da lista.
Como manter a consistência na estratégia finanças pessoais?
A rotina de revisar o orçamento semanalmente evita que novos gastos descontrolados desarmem o plano de ação. O controle rigoroso é a base para quem busca estabilidade.
O planejamento deve considerar a realidade da renda disponível após as despesas fixas. Por exemplo, dados oficiais indicam que o crédito das famílias atingiu 2.019.785,3 bilhões de KRW no segundo trimestre de 2026.
Em cenários de endividamento elevado, a disciplina no fluxo de caixa é o que diferencia o sucesso do colapso.
Manter a disciplina significa não aumentar o padrão de vida conforme as dívidas diminuem. A estratégia exige que o valor que antes pagava uma parcela seja totalmente reinvestido na quitação do próximo débito, acelerando o processo de liberdade.
Como construir reserva financeira após o pagamento?
O momento de olhar para o saldo positivo após o fim das pendências é quando a verdadeira estabilidade começa a ser moldada. É o período de transição entre pagar o passado e construir o futuro.
Uma vez que o último credor seja satisfeito, o montante que era usado no método deve ser direcionado para uma conta de poupança. Construir reserva financeira é o objetivo final para evitar que novas emergências retornem o indivíduo ao ciclo de empréstimos.
A transição deve ser imediata para aproveitar o hábito de poupança já criado. Se o fluxo de caixa era usado para atacar dívidas, agora ele trabalha para a segurança de longo prazo, transformando o hábito de pagar em hábito de investir.
Como lidar com imprevistos durante o processo?
Um gasto inesperado, como um conserto de carro ou uma despesa médica, pode parecer um retrocesso no plano de quitação. A reação a esses eventos define a resiliência do plano.
Se um imprevisto ocorrer, a prioridade é proteger o básico. No entanto, é importante não abandonar a lista de dívidas. Se o orçamento apertar, o foco volta para a menor conta para garantir que o movimento não pare totalmente.
O equilíbrio entre o ataque às dívidas e a manutenção de um pequeno fundo de emergência é vital. Sem uma pequena margem de segurança, qualquer imprevisto pode forçar a pessoa a contrair novos juros, quebrando o ritmo do método.
O que limita o sucesso do método bola de neve dívidas?
O planejamento de longo prazo pode ser interrompido por mudanças bruscas na renda ou na economia. O sucesso depende da previsibilidade do fluxo de caixa disponível.
Uma limitação importante é que o método foca no comportamento e no saldo total, o que pode significar que dívidas com juros muito altos, mas valores grandes, demorem mais para serem liquidadas. Isso é uma escolha de motivação psicológica em vez de eficiência matemática pura.
| Característica | Foco do Método | Objetivo Final |
|---|---|---|
| Prioridade | Menor saldo devedor | Liberdade de fluxo |
| Dinâmica | Efeito cascata | Estabilidade financeira |
A eficácia do método é limitada quando o montante total das dívidas excede drasticamente a capacidade de geração de renda, tornando o processo de liquidação excessivamente lento para o orçamento familiar.
Wikipedia: 1997 Asian financial crisis (full)
O tema desta seção é método bola de neve dívidas.
O mesmo tema também se chama como pagar dívidas rápido.
Esta parte também cobre dicas para estabilidade financeira.
Artigos relacionados
- Como se define o tamanho da economia informal?
- Moedas globais: Papel das moedas globais e a política externa
Como o movimento constante ajuda a sair do ciclo de dívidas? O movimento constante é o principal catalisador para o segredo de sair do buraco financeiro. A metodologia gera vitórias rápidas ao eliminar as menores contas, o que alimenta a disciplina necessária para encarar os débitos maiores. Esse efeito cascata transforma o alívio de um credor pago em combustível psicológico para o próximo passo. A percepção de progresso, mesmo em pequenas parcelas, reforça o comportamento de foco exigido pela estratégia finanças pessoais.
Quais são os cuidados ao aplicar o método bola de neve? O planejamento exige cautela para não comprometer o ritmo de quitação. É fundamental manter os pagamentos mínimos de todas as contas restantes para evitar qualquer situação de inadimplência. A disciplina no fluxo de caixa deve ser rigorosa, pois qualquer aumento no padrão de vida enquanto as dívidas diminuem desarma o plano. A estratégia exige que o valor liberado por uma conta quitada seja totalmente reinvestido na próxima, acelerando o processo de liberdade.
O que fazer se a renda for instável? A instabilidade na renda representa um risco direto ao sucesso do método bola de neve dívidas. O planejamento de longo prazo pode ser interrompido por mudanças bruscas na capacidade de geração de renda. Nesses cenários, a prioridade deve ser proteger o básico e garantir que o movimento de ataque às dívidas não pare totalmente. Se o orçamento apertar, o foco deve voltar para a menor conta, garantindo que o segredo do movimento constante seja mantido.
Perguntas frequentes
Como o método ajuda na motivação?
É possível usar esse método com dívidas de valores muito diferentes?
Publicações relacionadas
Como se define o tamanho da economia informal?
Moedas globais: Papel das moedas globais e a política externa
Melhores dicas de orçamento doméstico e Regulação AML/CFT França
Como parar compras impulsivas: Estratégias financeiras eficazes
Publicações populares
4 passos para mudar o consumo em poupança e construir patrimônio

5 Utensílios Básicos: Economize na Cozinha e Pare de Desperdiçar

90 Dias Sem Desperdício: Guia Prático para Quem Vive Sozinho
Comentários 0