Plano de recuperação financeira: como criar reserva de emergência
"O segredo para a estabilidade não está em evitar a tempestade, mas em construir um barco sólido o suficiente para navegar através dela."
Um plano de recuperação financeira exige disciplina para equilibrar o pagamento de dívidas com a criação de uma reserva de segurança. Para isso, é necessário focar em metas de curto prazo, como a formação de um fundo de emergência, e seguir um método de quitação gradual.
Este guia aborda como organizar as finanças pessoais agora, o passo a passo para quitar dívidas e a estratégia de emergência financeira necessária para evitar novos colapsos.
Como iniciar o plano de recuperação financeira?
À meia-noite, no silêncio do escritório, ele aperta a caneta com força ao traçar o primeiro plano em uma folha de papel em branco.
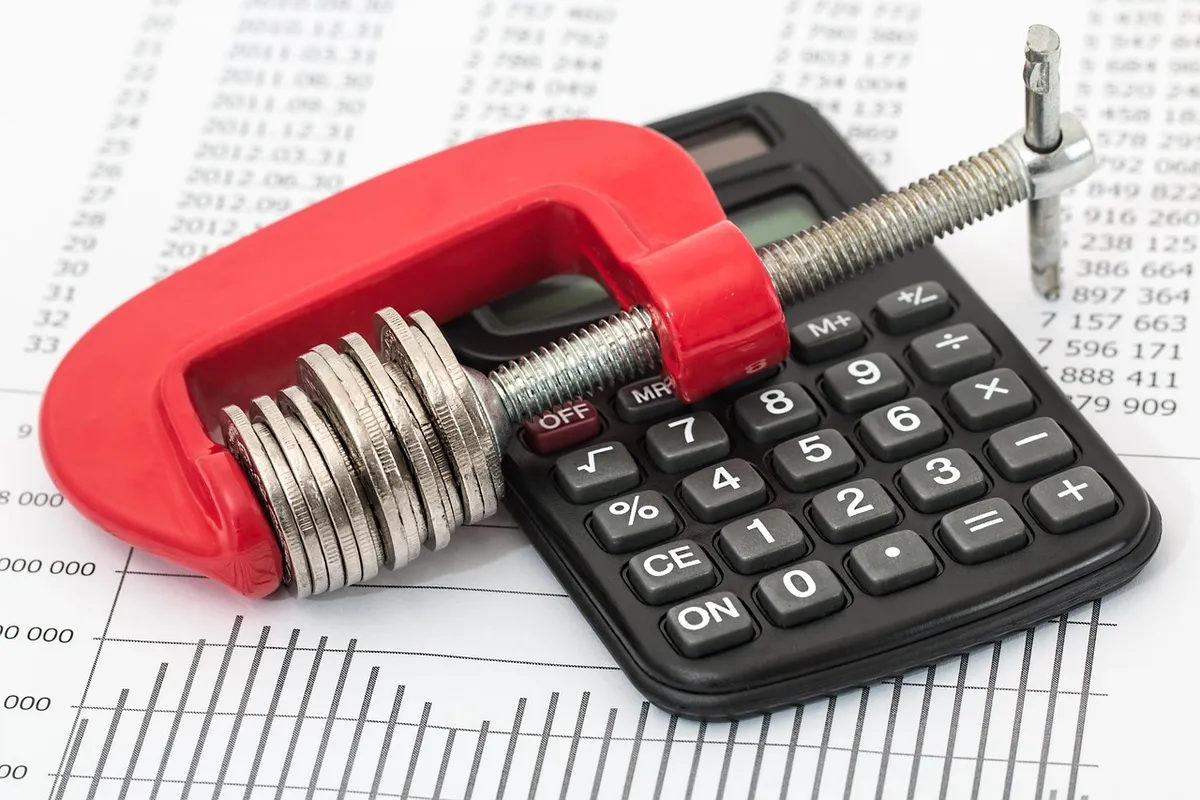
Sentar-se à mesa com uma calculadora e uma lista de todos os compromissos financeiros é o primeiro passo para retomar o controle. O planejamento exige encarar os números reais da situação atual para traçar um caminho de saída.
Um plano de recuperação financeira deve começar com o levantamento exato de todas as dívidas e rendimentos. Sem clareza sobre o montante total devido, qualquer tentativa de organização será apenas temporária e ineficaz.
A organização deve focar em separar o que é essencial para a sobrevivência do que é dívida acumulada. Estabelecer prioridades permite que o fluxo de caixa seja direcionado para a liquidação de débitos menores, gerando motivação.
O primeiro passo é criar um fundo de emergência básico para evitar que novos imprevistos se tornem novas dívidas. Em seguida, deve-se listar as dívidas por valor, do menor para o maior, para aplicar a técnica de liquidação rápida.
Por fim, é necessário revisar os gastos mensais para garantir que sobre excedente para os pagamentos.
O que é a estratégia de emergência financeira?
Na cozinha gelada, ela sente um calafrio ao olhar para o cofre e entender que o plano de segurança é sua única proteção.
Olhar para o saldo bancário e perceber que não há margem para imprevistos é um sinal de alerta para a necessidade de proteção. A proteção financeira serve como um escudo contra as volatilidades do mercado e imprevistos domésticos.
A estratégia de emergência financeira consiste em poupar uma quantia específica para cobrir despesas básicas em caso de perda de renda. Este valor deve ser mantido em local de fácil acesso, mas separado das contas de uso diário.
A meta é construir uma reserva que suporte alguns meses de vida, garantindo que crises externas não destruam o patrimônio. Este processo de criar reserva de emergência é fundamental para a tranquilidade mental de quem busca estabilidade.
Ao seguir as etapas de organização, o indivíduo consegue direcionar o excedente de forma inteligente. Eu percebi que, ao separar o valor da reserva antes de pagar as dívidas maiores, a sensação de controle aumentou significativamente.
Como aplicar o método bola de neve dívidas?
Organizar papéis e boletos sobre a mesa de jantar pode parecer esmagador, mas é o início de uma limpeza financeira. O método foca no comportamento humano para manter o ritmo de pagamento constante.
O método bola de neve dívidas prioriza o pagamento das dívidas de menor valor primeiro, independentemente da taxa de juros. Ao liquidar rapidamente o menor débito, o pagador sente uma vitória rápida que impulsiona a continuidade.
Essa abordagem psicológica ajuda a manter o engajamento no plano de recuperação financeira. O foco não é apenas o custo do dinheiro, mas a sensação de progresso ao eliminar itens da lista de pendências.
- Liste todas as dívidas, do menor valor para o maior. 2. Pague o mínimo de todas as contas, exceto a menor. 3. Utilize todo o valor extra para quitar a dívida de menor valor.
A verificação final é garantir que, após cada quitação, o valor que sobra seja somado à próxima dívida da lista.
| Tipo de Foco | Objetivo Principal |
|---|---|
| Reserva de Emergência | Proteção contra imprevistos |
| Método Bola de Neve | Motivação pelo progresso rápido |
Como lidar com crises macroeconômicas no orçamento?
Observar as notícias sobre flutuações de mercado e o custo de vida pode gerar ansiedade sobre o futuro financeiro. Entender o contexto econômico ajuda a preparar o orçamento doméstico para variações.
Conforme o IMF, o aumento das receitas fiscais permitiu que o país equilibrasse seu orçamento e reembolsasse suas dívidas ao IMF em 2003, quatro anos antes do prazo previsto.
Embora variáveis externas sejam incontroláveis, o planejamento individual deve ser resiliente a mudanças nas taxas e inflação. A preparação é a única defesa contra a instabilidade de cenários econômicos voláteis.
Histórias de crises passadas mostram que a gestão rigorosa de receitas e despesas é o que permite a recuperação. Aqueles que mantêm o controle sobre o fluxo de caixa conseguem navegar por períodos de escassez com menos danos.
O uso de estratégias de emergência financeira permite que o orçamento suporte choques externos sem desmoronar. Manter o foco no plano de recuperação financeira é o que diferencia a sobrevivência da recuperação total.
Como manter a constância no plano de recuperação financeira?
Manter o hábito de revisar as contas semanalmente é o que garante que o plano não saia dos trilhos. A disciplina é o elemento que transforma o planejamento em realidade tangível.
A constância exige ajustes periódicos no orçamento conforme a realidade das dívidas muda. É um processo dinâmado de revisão e ajuste de metas para que o caminho permaneça viável.
O sucesso depende de não abandonar o método quando os resultados demoram a aparecer. A disciplina financeira é um exercício de resistência e foco nos objetivos de longo prazo.
Uma limitação deste planejamento é que ele depende da manutenção de uma renda estável para que as regras de pagamento funcionem conforme o esperado.
Wikipedia: 1997 Asian financial crisis (full) Com base no trecho preservado que menciona Association of Southeast Asian Nations (ASEAN): Foreign debt-to-GDP ratios rose from 100% to 167% in the four large Association of Southeast Asian Nations (ASEAN) economies in 1993–1996, then shot up beyond 180% during the worst of the crisis.
- Como iniciar o plano de recuperação financeira?
- O que é a estratégia de emergência financeira?
- Como aplicar o método bola de neve dívidas?
Artigos relacionados
- Investimento 25% da renda: Estratégias de investimento de autores
- O impacto da proteção pagamentos internacionais no cotidiano
E como o segredo da estabilidade se manifesta na prática? O segredo para a estabilidade se mostra na capacidade de manter a reserva de emergência enquanto se executa a quitação gradual das dívidas. Essa dupla ação garante que os imprevistos não sabotem o progresso financeiro alcançado. A construção de um barco sólido, como mencionado, passa por essa dupla proteção.
Quando os gastos mensais são revisados, o excedente encontrado deve ser alocado estrategicamente. Se o foco for o método bola de neve, esse excedente ataca o menor débito primeiro. Caso contrário, ele pode reforçar a reserva de segurança, dependendo da urgência da situação financeira.
É importante notar que a disciplina necessária para manter a constância no plano é o que sustenta o segredo da estabilidade. Sem essa revisão constante, o orçamento pode desviar, e os ganhos obtidos com a eliminação de dívidas ficam ameaçados.
Quais são os riscos de ignorar a organização financeira? Ignorar o levantamento exato de todas as dívidas e rendimentos leva a uma organização financeira temporária e ineficaz. Sem clareza sobre o montante total devido, qualquer tentativa de controle será superficial. Isso impede o direcionamento correto do fluxo de caixa para a liquidação de débitos.
Não estabelecer prioridades claras faz com que o indivíduo não consiga focar na sobrevivência básica versus o débito acumulado. Essa falta de foco mina a motivação necessária para seguir o plano de recuperação.
O risco maior é que novos imprevistos se transformem em novas dívidas sem que haja uma proteção prévia.
A ausência de uma reserva de emergência básica deixa o orçamento vulnerável a choques externos. Consequentemente, crises de mercado ou problemas domésticos podem destruir o patrimônio construído, minando qualquer senso de estabilidade financeira.
Perguntas frequentes
Como sair das dívidas rápido?
Criar reserva de emergência é prioritário?
Publicações relacionadas
Investimento 25% da renda: Estratégias de investimento de autores
O impacto da proteção pagamentos internacionais no cotidiano
Planejamento financeiro pessoal: dicas para um fundo de 1.000
Saúde feminina e economia: dicas para um planejamento financeiro
Publicações populares
4 passos para mudar o consumo em poupança e construir patrimônio
5 Utensílios Básicos: Economize na Cozinha e Pare de Desperdiçar
90 Dias Sem Desperdício: Guia Prático para Quem Vive Sozinho
Comentários 0