Financiële boeken beleggen: 25% van inkomen voor pensioen
"Het opbouwen van vermogen is geen kwestie van toeval, maar van een methodische aanpak waarbij discipline belangrijker is dan timing."
Het ontwikkelen van een solide financiële basis vereist een strategische verdeling van inkomsten om toekomstige zekerheid te waarborgen. Dit artikel analyseert hoe u door middel van gerichte spaarstrategieën en slimme beleggingsmodellen een vermogen kunt opbouwen voor uw pensioen.
De belangrijkste focus ligt op de 25%-regel voor investeringen, de kracht van vroegtijdig beginnen en het belang van een noodfonds.
Hoe bouwt u een fundament voor uw vermogen op?
Een lege bankrekening kan leiden tot onzekerheid over de toekomst. Met een lege koffiebeker in de hand kijkt men vaak naar de horizon, hopend op financiële stabiliteit.
De basis van elke financiële strategie is het vaststellen van een doel voor uw pensioen. Het algemene doel is om 25% van uw inkomen te investeren voor uw pensioen. Als u vroeg begint, is er mogelijk minder nodig, terwijl u als laatbloeier juist meer moet bijdragen om hetzelfde doel te bereiken.
Het is essentieel om te begrijpen dat de tijd waarin u begint, een enorme invloed heeft op de uiteindelijke uitkomst. Een strategie met financiële boeken beleggen kan helpen om deze principes beter te begrijpen.
Door tijdig actie te ondernemen, creëert u een buffer die u de vrijheid geeft om later keuzes te maken.
In dit overzicht is de eerste stap de basis voor alles.
Welke investeringsstrategieën werken het best voor mij? Financiële boeken beleggen
In de stille bibliotheek strijkt hij met zijn hand over de ruwe kaft van de financi boeken terwijl de avond valt. Een bureau vol met beleggingsgidsen biedt vaak een overweldigend aantal opties. Men zit aan een bureau en bladert door verschillende scenario's om de juiste richting te bepalen.
Onlangs is het concept ook toegepast op de investeringen van wetenschappelijke financieringsinstanties, zoals de National Science Foundation, in onderzoek naar open-source hardware en de daaropvolgende rendementen voor directe digitale replicatie, volgens de National Science Foundation.
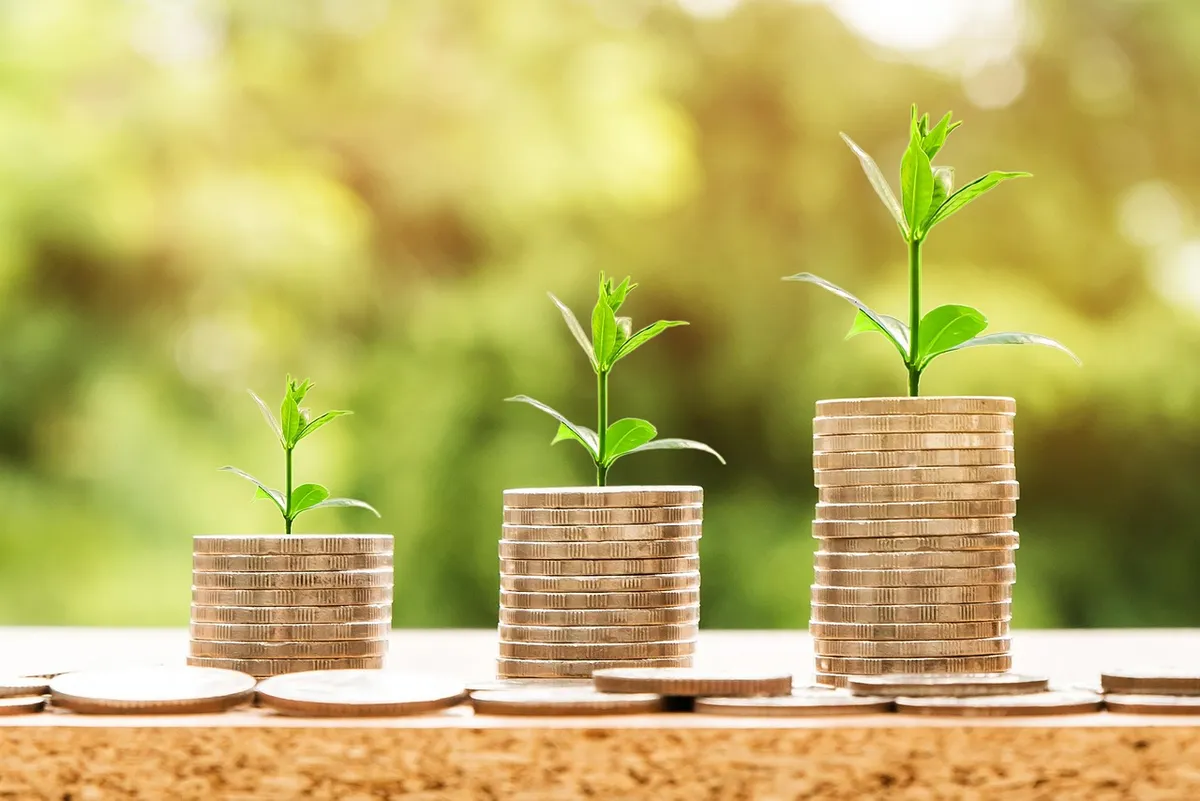
De kracht van samengestelde rente maakt een groot verschil bij langetermijnplanning. Als u 20 jaar oud bent en slechts $95 per maand investeert, met een verondersteld rendement van 10%, wordt u op 65-jarige leeftijd miljonair.
Dit laat zien hoe kleine, regelmatige bedragen over een lange periode kunnen groeien.
Het begrijpen van verschillende beleggingsstrategieën boeken kan de weg wijzen naar deze groei. Het is belangrijk om te weten dat marktbewegingen invloed hebben op de snelheid van vermogensopbouw. Een consistente benadering is hierbij vaak effectiever dan het proberen te timen van de markt.
In deze volgorde is de tweede stap de meest uitgebreide.
Hoe effectief zijn verschillende beleggingsmodellen?
Een vergelijking tussen verschillende modellen kan verwarrend zijn voor een beginner. Men kijkt naar een grafiek op een scherm en probeert de patronen te ontwijpen.
Marktanalyse boeken lezen kan inzicht geven in hoe verschillende activa zich gedragen. Er is een observatie dat aandelen die de afgelopen 3 tot 12 maanden een hoger rendement hadden, de neiging hebben om de volgende paar maanden beter te presteren dan aandelen met lagere rendementen.
Het is echter cruciaal om niet al uw middelen in risicovolle activa te steken. Het wordt aanbevolen om niet meer dan 90% van uw geld in aandelen zonder directe toegang te hebben te houden. Diversificatie blijft een kernaspect van elk succesvol model voor kapitaalgroei.
Wat doe ik het beste met mijn extra inkomsten? Het ontvangen van een salarisstrook kan een moment van reflectie zijn over uw financiële gezondheid. Men bekijkt de cijfers op papier en denkt na over de volgende stap.
Werkgevers kunnen extra kansen bieden via specifieke regelingen. Employee stock purchase plans (ESPP's) kunnen bijvoorbeeld een korting op bedrijfsaandelen bieden van maximaal 15%. Dit is een directe manier om uw effectieve rendement te verhogen.
Het optimaliseren van uw inkomen via deze extra's is een slimme zet. Daarnaast kan het verkrijgen van een werkgeversbijdrage en het maximaliseren van uw Roth IRA en HSA u helpen om boven de benchmark van 25% investeren uit te komen.
Zo gebruikt u de beschikbare middelen om uw doelstellingen sneller te bereiken.
Hoe creëert u een veilige buffer voor onvoorziene uitgaven?
Een plotselinge rekening voor een reparatie kan de meest zorgvuldige planner uit balans brengen. Men staat bij een kapotte wasmachine en vraagt zich af waar het geld vandaan moet komen.
Voordat u begint met risicovolle investeringen, moet u een noodfonds hebben. Het wordt aanbevolen om een minimum van 6 tot 12 maanden aan uitgaven op een betaalrekening voor onvoorziene zaken te hebben, wat directe toegang geeft.
Het opbouwen van kapitaalgroei literatuur kennis helpt u de risico's van beleggen te begrijpen. Zonder een solide buffer is beleggen in risicovolle activa gevaarlijk. Een noodfonds zorgt ervoor dat u niet gedwongen wordt om uw beleggingen met verlies te verkopen wanneer er een crisis uitbreekt.
Welke stappen moet u nemen om uw plan uit te voeren?
Een notitieblok ligt klaar om de eerste stappen van uw financiële reis vast te leggen. Men pakt een pen en begint met het opschrijven van de eerste concrete acties.
Volg deze stappen om uw plan te starten:
- Stel een noodfonds samen met 6 tot 12 maanden aan uitgaven op een direct toegankelijke rekening. 2. Bereken uw maandelijkse investeringsbedrag om te zien of u de 25%-doelstelling haalt. 3. Maak gebruik van werkgeversvoordelen zoals ESPP's om uw vermogen te vergroten.
Controleer regelmatig of uw verdeling nog voldoet aan de richtlijn waarbij niet meer dan 90% van uw vermogen in aandelen zonder directe toegang zit. Ik heb zelf gemerkt dat het vaststellen van deze grenzen direct rust geeft in mijn dagelijkse besluitvorming.
- Stel uw financiële doelen vast.
- Kies de juiste beleggingsinstrumenten.
- Monitor uw voortgang periodiek.
Hetzelfde onderwerp heet ook Financiële kennis boeken.
Dit deel behandelt ook Cramer beleggingsboeken.
Dit deel behandelt ook Succesvolle beleggingsmodellen.
Dit deel behandelt ook Marktinzicht boeken vergelijking.
Cramer beleggingsboeken
Gerelateerd
- SWIFT beveiligingsproblemen: Analyse Bangladesh Bank fraude
- Budgetteren met Dave Ramsey: 80% gedrag voor financiële rust
Wanneer moet ik mijn investeringsstrategie herzien? Een periodieke evaluatie van uw financiële situatie is noodzakelijk om te verzekeren dat uw plan nog relevant is. Men kijkt periodiek naar de behaalde rendementen en de huidige marktomstandigheden.
Het is verstandig om uw strategie te herzien wanneer uw levensomstandigheden veranderen, bijvoorbeeld door een stijging van het inkomen of een verandering in financiële doelen. Deze herziening helpt bij het aanpassen van de 25%-regel of de risicobereidheid.
De consistentie in het opbouwen van vermogen vereist dat u de verdeling regelmatig controleert tegen de vastgestelde grenzen. Dit voorkomt dat u onbedoeld in een te hoog risicoprofiel terechtkomt.
Wat zijn de valkuilen bij het opbouwen van vermogen? Een veelvoorkomende valkuil is het proberen de markt te timen, wat in strijd is met het principe van een consistente benadering. Men kan verleidelijk zijn om te wachten op het 'perfecte' moment om te investeren.
Het negeren van het belang van een noodfonds voordat men begint met beleggen is een ernstige fout. Zonder deze buffer wordt men gedwongen om beleggingen met verlies te verkopen bij een crisis.
Een andere waarschuwing betreft het te veel vertrouwen op kortetermijntrends, zoals de recente prestaties van aandelen. De algemene trend van langetermijngroei moet hierbij leidend zijn.
Veelgestelde vragen
Hoeveel moet ik sparen voor mijn pensioen?
Hoe belangrijk is een noodfonds bij het beleggen?
Gerelateerde berichten
SWIFT beveiligingsproblemen: Analyse Bangladesh Bank fraude
Budgetteren met Dave Ramsey: 80% gedrag voor financiële rust
Vrouwengezondheid financiële winst: beste tips voor voeding
Financiële gezondheid 7 stappen: Tips voor een solide basis
Populaire berichten

5 Basis Keukengereedschappen: Slim Koken, Minder Verspillen
Automatisering van sparen: beste tips voor financiële rust

Bespaar 30% op je boodschappen met deze 4 slimme stappen
Reacties 0