Tips Geldbeheer met huishoudboekje voor een stabiele basis
Een huishoudboekje inzetten om schulden te beheren vereist discipline en een helder overzicht van de financiële realiteit. Dit artikel biedt praktische principes voor effectief schulden beheren met budget, zodat u de controle over uw uitgaven terugkrijgt.
De belangrijkste stappen om uw financiële situatie te verbeteren zijn: * Het vastleggen van alle inkomsten en uitgaven om patronen te herkennen. * Het prioriteren van schuldaflossing op basis van rente en omvang. * Het creëren van een buffer om nieuwe schulden te voorkomen.
Hoe kan ik effectief schulden beheren met een budget?
In de schemering zit ik aan de keukentafel terwijl ik met een zucht mijn geldbeheer noteer op het papier.
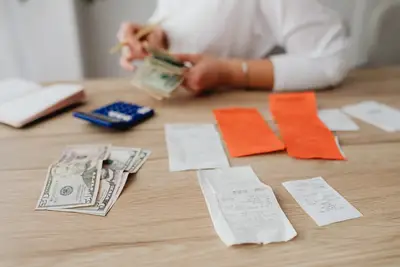
Een leeg notitieboekje ligt op de eettafel terwijl de pen over het papier glijdt om elke cent te noteren. Het starten met een accuraat overzicht is de basis voor elk plan om uit de rode cijfers te komen.
Geldbeheer met huishoudboekje begint bij het begrijpen van uw huidige cashflow. Zonder een exact beeld van wat er binnenkomt en wat eruit gaat, is het onmogelijk om een duurzaam aflossingsplan op te stellen. Het registreren van elke transactie helpt om onnodige lekken in uw budget te vinden.
Door systematisch uitgaven te analyseren om schulden af te lossen, kunt u budgetteren voor minder uitgaven. Dit proces is niet alleen een administratieve taak, maar een strategische noodzaak voor financiële stabiliteit. Het helpt u om de kloof tussen uw inkomen en uw verplichtingen te overbruggen.
- Breng al je inkomsten en vaste lasten in kaart.
- Wijs een specifiek bedrag toe aan schuldaflossing.
- Reserveer een klein deel voor onvoorziene uitgaven om nieuwe schulden te voorkomen.
Welke financiële regels voor schulden zijn essentieel?
Terwijl de koude wind tegen het raam slaat, trek ik mijn jas strakker aan bij het bestuderen van mijn strikte regels voor geldbeheer.
De lamp op het bureau werpt een schaduw op de stapels rekeningen die op het bureau liggen te wachten. Het opstellen van regels helpt om emotionele beslissingen tijdens het budgetteren te voorkomen.
Een belangrijk principe is het scheiden van noodzakelijke kosten en wensen. Schulden beheren met een budget betekent dat u eerst uw basisbehoeften dekt en vervolgens gericht extra middelen toewijst aan het verminderen van uw schuldpositie.
Dit voorkomt dat u in een vicieuze cirkel van nieuwe leningen terechtkomt.
Het is ook verstandig om een noodfonds op te bouwen naast uw aflossingsplan. Dit zorgt ervoor dat onvoorziene uitgaven niet direct leiden tot nieuwe schulden. Een stabiele basis is de eerste stap naar langdurige financiële vrijheid.
In deze reeks is het creëren van overzicht de eerste stap en het meest cruciaal.
Hoe pas ik kostenbeheersing met boekhouding toe op mijn dagelijkse leven?
In de supermarkt kijkt een klant kritisch naar het prijskaartje voordat een product in het karretje wordt gelegd. Deze bewuste houding is de kern van een succesvol financieel plan.
Om uw schulden effectief aan te pakken, kunt u de volgende drie stappen volgen:
- Inventarisatie: Noteer alle lopende schulden, inclusief de totale bedragen en de bijbehorende rentepercentages. 2. Prioritering: Kies een methode, zoals het eerst afbetalen van de kleinste schulden voor motivatie, of de schulden met de hoogste rente voor maximale besparing. 3. Automatisering: Stel automatische overboekingen in voor uw budgetdoelen om de consistentie te waarborgen.
Controleer maandelijks of uw werkelijke uitgaven overeenkomen met uw budgettering. Dit houdt u scherp en maakt bijsturing mogelijk voordat de situatie uit de hand loopt.
| Methode | Focus | Voordeel |
|---|---|---|
| Sneeuwbalmethode | Kleine bedragen eerst | Snelle psychologische winst |
| Lawinemethode | Hoge rente eerst | Minimale totale rentekosten |
Ik heb zelf gemerkt dat het consequent bijhouden van mijn uitgaven de eerste stap was naar een overzichtelijk budget.
Wat zijn de beperkingen van een huishoudboekje?
Een rekenmachine ligt naast een dik boekwerk waarin de cijfers van de afgelopen maand zijn verwerkt. Hoewel een boekje helpt, lost het de onderliggende oorzaak van schulden niet altijd direct op.
Een beperking van het bijhouden van een huishoudboekje is dat het een reflectie is van het verleden en geen garantie biedt tegen toekomstige economische schokken of plotselinge inkomensverlies.
Hoewel het helpt bij het identificeren van uitgavenpatronen, kan het een gebrek aan extra inkomen niet compenseren.
Gerelateerd
- Waarom is een huishoudboekje voor stroom essentieel?
- Hoe begin je met een grootboek stroomrekening besparen?
Wanneer moet ik mijn huishoudboekje bijstellen? Het bijhouden van het huishoudboekje vereist periodieke evaluatie om de effectiviteit van het aflossingsplan te waarborgen. U dient de registraties te controleren wanneer er een significante verandering optreedt in uw inkomsten of uitgavenpatronen. Dit zorgt ervoor dat het budget altijd aansluit bij de actuele financiële realiteit.
Het is aan te raden om de maandelijkse controle te verrichten om te zien of de werkelijke uitgaven overeenkomen met de geplande bedragen. Deze vergelijking stelt u in staat om proactief bij te sturen voordat een kleine afwijking een groter probleem wordt.
Het consequent inzetten van het huishoudboekje helpt deze scherpte te behouden.
Als u merkt dat u structureel meer uitgeeft dan u had begroot, moet u de categorieën in uw huishoudboekje herzien. Dit proces van herziening is essentieel om de kloof tussen inkomen en verplichtingen effectief te overbruggen. Het is een voortdurend proces van aanpassing.
Hoe verhoudt het opbouwen van een buffer zich tot schuldaflossing? Het creëren van een buffer dient als een vangnet, waardoor onvoorziene uitgaven niet direct zullen leiden tot het aangaan van nieuwe schulden. Dit vangnet biedt stabiliteit, wat een noodzakelijke voorwaarde is voor een succesvol aflossingsplan. Zonder deze buffer kan elke kleine tegenslag uw vooruitgang in het schulden beheren met budget ondermijnen.
De prioriteitstelling van schuldaflossing op basis van rente of omvang moet worden gecombineerd met het opbouwen van deze financiële buffer.
Dit betekent dat u een balans moet vinden tussen het agressief aflossen van bestaande schulden en het veiligstellen van een basis voor toekomstige onzekerheden. Het huishoudboekje helpt bij het monitoren van beide processen gelijktijdig.
Het inzetten van het huishoudboekje om deze twee doelen te beheren, vereist dat u de middelen die u vrijmaakt door kostenbeheersing strategisch verdeelt. U moet beslissen of die vrijgemaakte middelen eerst naar de buffer gaan of direct naar de hoogrentende schuld.
Hoe beïnvloedt de methode van schuldaflossing het huishoudboekje? De gekozen aflossingsmethode bepaalt hoe u de middelen die u via het huishoudboekje heeft geïdentificeerd, daadwerkelijk inzet. Als u de Sneeuwbalmethode volgt, zal het huishoudboekje de snelle afbouw van de kleinste schuld tonen, wat een psychologische boost geeft. De Lawinemethode daarentegen vereist dat het huishoudboekje de rentebesparing per maand nauwkeurig bijhoudt om de maximale financiële impact te visualiseren.
Het bijhouden van deze methoden in het huishoudboekje maakt het mogelijk om de voortgang objectief te beoordelen. U kunt vergelijken hoe snel de totale schuld daalt onder elke strategie. Dit visuele bewijs ondersteunt de discipline die nodig is om het huishoudboekje consequent te gebruiken.
Het inzetten van het huishoudboekje om de gekozen methode te volgen, dwingt tot een strikte naleving van de prioriteiten. Als de uitgavenpatronen in het boekje afwijken van de geplande aflossingsstappen, moet de strategie onmiddellijk worden herzien.
Dit zorgt ervoor dat het huishoudboekje een actief stuurinstrument blijft.
Wanneer moet ik de balans tussen buffer en aflossing herzien? U dient de balans tussen het opbouwen van een buffer en het agressief aflossen van schulden te herzien wanneer de financiële stabiliteit van uw basisbehoeften onder druk komt te staan. Als de buffer te klein is om een onvoorziene uitgave op te vangen, loopt u het risico dat u terugvalt in schulden, wat het hele aflossingsplan in gevaar brengt.
Het huishoudboekje moet hierbij dienen als een monitoringstool voor beide processen. U kijkt of de middelen die vrijkomen door kostenbeheersing effectief worden verdeeld tussen het versterken van het vangnet en het verminderen van de schuldlast.
Deze continue evaluatie is cruciaal voor het succesvol inzetten van het huishoudboekje.
Als de rente op uw schulden zeer hoog is, kan de focus op de Lawinemethode in het huishoudboekje zwaarder wegen dan het aanvankelijk opbouwen van een grote buffer.
Echter, zodra de meest urgente schulden zijn aangepakt, kan de nadruk verschuiven naar het versterken van die buffer om toekomstige risico's op te vangen.
Budget 2026 Expectations India Highlights: Will FM Nirmala Sitharaman Meet Taxpayers’ Big Expectations In The February 1 Budget?
Op basis van het bewaarde fragment waarin Ahead of Union wordt genoemd: Ahead of Union Budget 2026–27, expectations are high among salaried employees, middle-class households, senior citizens ...
Veelgestelde vragen
Hoe begin ik met het beheren van schulden met een budget?
Waarom is uitgaven analyseren voor schuld belangrijk?
Gerelateerde berichten
Populaire berichten

5 Basis Keukengereedschappen: Slim Koken, Minder Verspillen
Automatisering van sparen: beste tips voor financiële rust
Beginner bijbaan kiezen criteria: tips voor extra inkomen

Reacties 0