借金返済 スノーボール 72.5%の人が実践する計画 立て方
「雪だるま式に借金を減らしていく。その最初の一歩は、数字の大きさを超えた心理的な勝利を手にすることから始まります。」
借金返済 スノーボール方式を活用して、効率的に負債を整理し、確かな財政的安定を築くための具体的なステップを解説します。この手法は、心理的な達成感を積み重ねることで継続的な返済意欲を維持することを目的としており、債務整理のステップバイステップのガイドとして機能します。本記事では、家計管理 貯金術の基礎となる考え方や、借金完済 具体的な方法のプロセス、そして緊急資金 作り方の重要性について触れていきます。ただし、個別の金融商品の選択や具体的な投資判断については、個人の状況に合わせて専門家へ相談する必要があります。
借金返済 スノーボール方式の基本概念とは?
静かな夜の書斎で、小さな残高の請求書を手に取りながら、スノーボール方式による借金返済の第一歩を踏み出す高揚感を感じる。
机の上に積み上げられた複数の請求書を前に、どこから手をつければよいか途方に暮れる場面を想像してください。スノーボール方式は、金利の高さではなく、残高の小ささに注目して返済を進める戦略です。
この手法は、最も残高が少ない債務を優先的に完済することから始めます。小さな勝利を素早く手に入れることで、モチベーションを維持しながら、雪だるまを転がすように返済原資を次の債務へと移していく仕組みです。負債整理 ステップバイステップの過程において、心理的な「完済」という結果を早期に得ることが、長期的な成功への鍵となります。
アメリカの統計によれば、2020年には10億9,000万枚のクレジットカードが流通しており、成人の72.5%(1億8,730万人)が少なくとも1枚のクレジットカードを所有していました。これほど多くの人が決済手段を持つ中で、複数の債務を抱えることは決して珍しいことではありません。
スノーボール方式は、金額の大小に関わらず、残高の少ない債務から優先的に完済していく手法です。一つひとつの完済を達成することで、モチベーションを維持しながら雪だるま式に返済力を高めていくことを目的としています。
債務整理の具体的なステップバイステップ
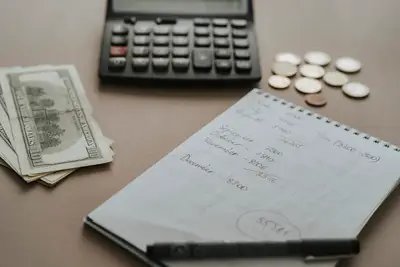
明るい昼下がりのリビングで、リストを書き出す指先に力を込めながら、着実な借金返済のステップを一つずつ進めていく。
引き出しの中に散らばった領収書を整理するように、まずは現状の負債をすべて書き出すことから作業を開始します。
- すべての負債をリストアップする: 金利や返済期間に関わらず、現在抱えているすべての債務の残高を正確に把握します。 2. 残高の少ない順に並べ替える: 支払額の大きさではなく、完済までの距離が最も短いものから順にリストを整理します。 3. 最小返済額を維持しつつ、余剰資金を投入する: すべての債務に対して最低限の返済額を支払いながら、最も残高が少ない項目にのみ、利用可能なすべての余剰資金を集中させます。
このように、一つひとつの項目を確実に消し込んでいく作業は、家計管理 貯金術の基礎となります。私は以前、複数の小さな未払金があった際に、このリスト作成から始めたことで、漠然とした不安が具体的な「解決すべき課題」へと変わる感覚を味わいました。
- 現在の借入総額と金利、毎月の返済額をすべて正確に洗い出す。
- 支出を抑えて捻出した余剰資金を、どの債務に充てるか優先順位を決める。
- 決定した計画に基づき、毎月の返済を実行し、完済後の資金を次の返済へ回す。
借金完済 具体的な方法としての心理的アプローチ
通帳の数字が少しずつ減っていく様子を眺めることは、精神的な安定につながります。
スノーボール方式が効果を発揮するのは、債務の総額を減らすこと以上に、返済の「習慣」を確立することにあります。小さな債務を完結させることで、得られた返済資金を次の債務へと転嫁していく「雪だるま」の動きが加速します。これは、単なる計算上の最適化ではなく、行動経済学的な側面を持つ戦略です。
クレジットカードの利用において、キャッシングなどを利用すると、借りた金額の3〜5%の手数料が発生することがあります。こうした手数料の負担を避けるためにも、迅速な完済は極めて重要です。また、オンラインのキャッシュバックサービスの中には、実質的に年利300%に相当するような貸付条件となるものも存在します。こうした高コストな負債を早期に排除することは、経済的安定への最短ルートとなります。
完済というゴールを細分化し、小さな成功体験を積み重ねることが重要です。大きな目標だけを見つめると途中で挫折しやすいため、目に見える形で進捗を管理し、自分自身を肯定するプロセスを取り入れましょう。
経済的安定に向けた緊急資金 作り方の重要性
財布の中の現金が減っていくのを防ぐために、将来の不測の事態に備える準備を整えます。
借金を返済している最中でも、突発的な支出に対応するための「緊急資金」を別途確保しておくことが、再び借金をすること(リバウンド)を防ぐために不可欠です。返済の勢いを止めることなく、かつ生活を守るための防壁を築くことが、真の安定につながります。
| 項目 | 内容 |
|---|---|
| 優先順位 | 最小残高の債務完済 |
| 次のステップ | 完済した分の返済額を次の債務へ |
このように、一つの債務がなくなれば、その分浮いた資金を次の雪だるまの核として活用します。これは、借金返済計画 立て方の基本となる考え方です。
返済に全力を注ぐ中でも、予期せぬ支出に対応するための「生活防衛資金」を少額でも確保しておくことが不可欠です。これがないと、急な出費のたびに再び借入をしてしまう悪循環に陥るリスクがあります。
計画的な家計管理 貯金術の実践
家計簿をつけ、毎月の収支を管理する習慣は、返済を継続するための土台となります。
返済のプロセスにおいて、収支のバランスを把握することは、無理のない計画を立てるために必要です。収入から生活費を差し引き、残った額をどのように配分するかを明確にします。
経済的安定 手順ガイドに従うならば、まず生活に必要な支出を固定し、次に返済、最後に緊急資金の積み立てという優先順位を意識します。
クレジットカードの猶予期間は、カードの種類や発行銀行によって異なりますが、通常は20日から55日の範囲です。この期間を正しく理解し、遅延損害金を発生させないように管理することが、健全な家計の維持につながります。
家計管理の基本は、収入の範囲内で生活する習慣を確立することです。先取り貯金や固定費の見直しを行い、返済と並行して「貯める力」を養うことが、将来的な経済的自由への近道となります。
関連記事
借金返済の心理的側面に焦点を当てた場合、どのような注意点がありますか? この手法を実践する際、単に数字を追うだけでなく、精神的な側面を考慮することが重要です。小さな債務を完済するたびに得られる達成感は強力な動機付けとなりますが、この達成感に過度に依存し、計画全体を見失わないよう注意が必要です。借金返済の過程で、精神的なプレッシャーを感じた際には、一度立ち止まり、家計管理の基本である収支の再確認を行うことが推奨されます。これは、一時的なモチベーションの波に流されるのではなく、計画的な借金返済を継続させるための自己管理の一環です。
返済の遅れや金額の大きさに精神的な負担を感じすぎないよう注意が必要です。過度なストレスは判断力を鈍らせ、さらなる問題を引き起こす可能性があるため、無理のない範囲で計画を進め、メンタルヘルスを維持することを優先してください。



コメント 0