Gestione debito con budget: come monitorare le spese e le uscite
"Il controllo delle finanze personali non è solo una questione di numeri, ma di libertà quotidiana."
La gestione del debito con budget richiede una pianificazione rigorosa per evitare che le scadenze finanziarie compromettano la stabilità familiare. Questo percorso si basa sul monitoraggio costante delle entrate e sul contenimento delle uscite attraverso un registro preciso.
In questo articolo esploreremo come stabilire priorità, monitorare le scadenze e ottimizzare le risorse per un equilibrio sano.
Le linee guida principali includono: * Monitoraggio costante del flusso di cassa. * Prioritizzazione dei rimborsi più onerosi. * Creazione di un fondo di emergenza separato. * Analisi mensile delle discrepanze tra budget e realtà.
Come iniziare la gestione del debito con budget?
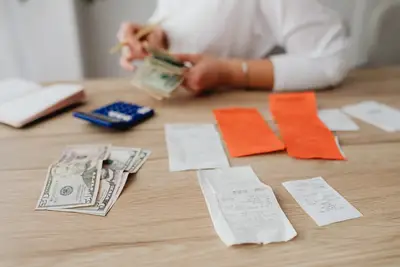
Sedersi al tavolo della cucina con un quaderno aperto e una calcolatrice è il primo passo per affrontare la realtà finanziaria. Si confrontano le entrate mensili con le uscite fisse per capire quanto spazio rimanga per i metodi per abbattere i debiti.
Iniziare un processo di gestione del debito con budget significa trasformare le cifre astratte in piani d'azione concreti.
Secondo i dati ECOS, il tasso di insolvenza dei prestiti domestici era dello 0,45% nell'agosto 2026, un indicatore che sottolinea l'importanza di una pianificazione accurata per evitare intoppi.
Stabilire una base di partenza richiede la registrazione di ogni singola spesa, dalle bollette ai piccoli acquisti quotidiani.
L'obiettivo principale è identificare il surplus disponibile per abbattere il capitale residuo. Senza una visione chiara, il rischio è quello di destinare fondi a spese superflue invece che alla riduzione del debito. Il primo passo consiste nel mappare ogni obbligazione finanziaria esistente.
- Tracciare tutte le entrate e le uscite correnti.
- Identificare la quota destinata al rimborso dei debiti.
- Creare un fondo di emergenza minimo per evitare nuovi prestiti.
Quali sono i principi fondamentali di contabilità del debito?
Tenere in mano una lista di scadenze e dividerle per tasso di interesse richiede attenzione e metodo. Si osserva la differenza tra i debiti a breve termine e quelli a lungo termine per decidere dove allocare il risparmio extra.
Come riportato dal City Council, la proposta di bilancio del 2026 di Cleveland affronta un problema lamentato da anni dal City Council e dai controllori del bilancio: include effettivamente...
La corretta applicazione dei principi di contabilità del debito permette di non perdere il controllo durante le fluttuazioni economiche. Un approccio metodico aiuta a mantenere la calma quando le spese impreviste aumentano.
| Tipo di gestione | Obiettivo principale | Metodo suggerimento |
|---|---|---|
| Metodo Valanga | Riduzione interessi | Pagare prima il debito con tasso più alto |
| Metodo Palla di Neve | Motivazione psicologica | Pagare prima il debito con saldo minore |
Scegliere tra questi metodi dipende dalla propria capacità di mantenere la costanza nel tempo. Ho osservato personalmente come la chiarezza dei dati faciliti la decisione tra estinguere un piccolo debito o uno più grande.
Come pianificare l'analisi delle spese per il debito casa?
Guardare lo stato di avanzamento di un mutuo richiede di incrociare i dati del registro con i documenti bancari. Si verifica se la quota capitale sta diminuendo o se gli interessi stanno erodendo gran parte del pagamento.
L'analisi delle spese per il debito casa è cruciale per chi possiede un immobile, poiché queste uscite rappresentano spesso la voce più pesante nel bilancio familiare. Un monitoraggio costante assicura che la gestione immobiliare non diventi insostenibile.
Ecco come usare il registro spese per gestirle correttamente: Verificare il piano di ammortamento aggiornato. 2. Separare le spese di manutenzione straordinaria dal budget corrente. 3. Valutare la possibilità di rinegoziazioni periodiche. 4.
Effettuare un controllo finale sulla sostenibilità del rapporto tra reddito e rata.
Un errore comune è considerare la rata del mutuo come l'unica spesa legata alla casa. È essenziale prevedere anche le spese accessorie per non intaccare il piano di rimborso.
Qual è il miglior budget per ridurre debiti in situazioni di incertezza?
Sfogliare le pagine di un diario finanziario mentre si valuta il risparmio possibile richiede disciplina. Si cerca di capire come piccoli tagli alle spese variabili possano accelerare il percorso verso la libertà finanziaria.
Il budget per ridurre debiti deve essere flessibile ma rigoroso. Non deve essere così stretto da risultare impossibile da seguire, né così largo da non produrre risultati tangibili.
Un piano efficace si basa su tre pilastri: * Riduzione delle spese discrezionali. * Destinazione diretta del risparmio al debito. * Monitoraggio settimanale dei progressi.
Un controllo finale deve sempre verificare che il piano non stia sacrificando eccessivamente le necessità primarie. Se il budget è troppo rigido, il rischio di abbandonarlo è molto elevato.
Come integrare il controllo dei costi finanziari nella vita quotidiana?
Osservare l'andamento delle spese sul proprio smartphone durante una pausa caffè permette di mantenere il focus. Si confrontano le spese effettuate con gli obiettivi prefissati per la settimana.
Il controllo costi finanziari non riguarda solo le grandi cifre, ma la gestione dei piccoli flussi di cassa che spesso sfuggono. Gestire questi micro-costi è fondamentale per evitare che si accumulino intoppi finanziari.
Le tecniche di controllo includono: 1. Categorizzazione sistematica di ogni uscita. 2. Confronto tra budget preventivo e spese effettive. 3. Analisi mensile delle deviazioni.
Mantenere il controllo significa anche saper dire di no a spese non pianificate. La disciplina nel seguire il proprio piano è ciò che trasforma la gestione del debito in successo finanziario.
Articoli correlati
- Gestire spese elettricità: come risparmio bollette con budget
- Diario spese bolletta elettrica: guida per analisi dati storici
Quando il controllo delle finanze diventa una sfida emotiva? La difficoltà nel mantenere il controllo delle finanze spesso deriva da fattori psicologici che influenzano le decisioni di spesa. È necessario riconoscere che l'aderenza al budget non è solo un esercizio matematico, ma anche un atto di autodisciplina emotiva.
Quando si analizzano le discrepanze tra budget e realtà, è fondamentale non cadere nella colpa per le deviazioni. Questo approccio critico deve rimanere orientato alla soluzione, analizzando la causa della spesa imprevista piuttosto che giudicare l'atto stesso.
La creazione di un fondo di emergenza separato serve anche a mitigare l'ansia legata alle spese inaspettate, trasformando un potenziale intoppo finanziario in un evento gestibile attraverso il controllo.
Come si mantiene la disciplina nel controllo dei costi? La disciplina nel controllo dei costi si rafforza attraverso la ripetizione costante delle procedure di monitoraggio. Confrontare le spese effettuate con gli obiettivi prefissati per la settimana aiuta a internalizzare la consapevolezza finanziaria.
Se si sceglie il Metodo Valanga, la motivazione deriva dalla velocità con cui si riducono gli interessi totali, un beneficio tangibile del controllo rigoroso.
Al contrario, il Metodo Palla di Neve sfrutta il successo psicologico di estinguere rapidamente un piccolo debito per mantenere alta la spinta.
È una condizione che la pianificazione rigorosa debba essere sostenibile; un piano troppo restrittivo porta inevitabilmente all'abbandono del controllo finanziario.
Domande frequenti
Come posso gestire il debito con budget se ho entrate variabili?
È possibile combinare il risparmio con la riduzione del debito?
Articoli correlati
Gestire spese elettricità: come risparmio bollette con budget
Diario spese bolletta elettrica: guida per analisi dati storici
Quali dati servono per il registro spese energia domestica?
Consigli per come pagare debiti con budget e monitorare le uscite
Articoli popolari
3 consigli pratici per ottimizzare i consumi e ridurre la spesa
5 Strumenti Base: Cucina Sana e Risparmio Garantito Oggi

Analisi spese: come trovare 200 euro di risparmio extra
Commenti 0