Plan de retour financier : conseils pour sortir des dettes vite
« L'instabilité financière ne frappe pas seulement les nations, elle fragilise les fondations mêmes de chaque foyer. »
Le plan de retour financier repose sur une discipline stricte combinant la création d'un fonds de sécurité et le remboursement systématique des dettes. Pour réussir, il faut d'abord stabiliser ses liquidités avant de s'attaquer aux passifs, tout en évitant de nouvelles dépenses imprévues.
Ce guide détaille les étapes essentielles pour sortir des dettes vite, tout en protégeant votre avenir.
* Priorité absolue : constituer un fonds d'urgence minimal. * Méthode de remboursement : attaquer les petites dettes pour créer un élan. * Discipline budgétaire : maintenir un taux de consommation contrôlé. * Limitation : la stratégie dépend de la stabilité des revenus actuels.
Comment bâtir un fonds d'urgence et dettes ?
À l'aube, dans le silence de la cuisine, je referme mon carnet en sentant le poids de mon nouveau plan de sécurité.
Un portefeuille vide sur une table de cuisine rappelle la vulnérabilité face aux imprévus. Pour éviter de basculer dans l'instabilité, la première étape consiste à isoler une somme de sécurité qui servira de bouclier contre les crises soudaines.
La stratégie de fonds d'urgence et dettes commence par l'accumulation d'un petit montant de secours. Ce montant doit couvrir les besoins vitaux immédiats sans toucher aux comptes courants. En stabilisant cette base, vous créez une barrière contre l'endettement supplémentaire.
Selon les données de l'ECOS, le crédit aux ménages s'élevait à 2 019 785,3 milliards de wons au deuxième trimestre de 2026. Cette pression financière souligne l'importance de disposer de liquidités immédiates.
Une fois ce premier rempart établi, vous pouvez envisager la suite du plan de retour financier.
Quelle est la meilleure stratégie pour rembourser mes dettes ?
Le soir, assis à mon bureau, je trace chaque ligne de mon plan avec une main tremblante mais déterminée. Un stylo qui trace des lignes sur un carnet de comptes permet de visualiser la progression. La méthode de la boule de neige consiste à classer les dettes par montant, du plus petit au plus grand, pour obtenir des victoires rapides.
La stratégie de remboursement dettes par effet boule de neige vise à libérer une charge mentale importante. En remboursant la plus petite dette en premier, on libère des flux de trésorerie pour la suivante. C'est une approche psychologique efficace pour maintenir la motivation sur le long terme.
L'objectif est de transformer chaque remboursement réussi en un nouveau levier de paiement. Cette dynamique permet de gagner en liberté financière étape par étape. En suivant ce rythme, la sensation de contrôle revient progressivement dans la gestion du foyer.
Comment sortir des dettes vite avec rigueur ?
Regarder un relevé bancaire avec détermination est le point de départ de tout changement. Pour accélérer le processus, il est nécessaire de réallouer chaque surplus financier vers la dette la plus petite.
Pour sortir des dettes vite, il faut adopter une gestion stricte des dépenses courantes. Chaque euro économisé doit être injecté directement dans le remboursement. Ce processus demande de la persévérance et une vision claire de l'objectif final.
La liberté financière étape par étape se construit sur des sacrifices temporaires. En concentrant vos efforts sur un seul créancier à la fois, vous maximisez l'impact de vos paiements. Cette méthode transforme une montagne de passifs en une série de petits obstacles surmontables.
| Stratégie | Objectif Principal | Avantage Psychologique |
|---|---|---|
| Fonds d'urgence | Protection immédiate | Réduction de l'anxiété |
| Boule de neige | Élimination des dettes | Sentiment de victoire |
J'ai moi-même observé que la clarté des chiffres est le meilleur moteur pour une gestion saine.
Comment appliquer la méthode boule de neige pour mes dettes ? Une liste de créanciers est soigneusement organisée sur un bureau pour identifier la cible prioritaire. La mise en œuvre nécessite une discipline quotidienne pour ne pas dévier du plan initial.
La méthode boule de neige dettes se décompose en trois étapes claires : 1. Listez toutes vos dettes, du plus petit montant au plus grand. 2. Payez le minimum requis pour toutes vos dettes, sauf la plus petite. 3. Allouez tout votre surplus financier au remboursement de cette petite dette.
Une fois la première dette éteinte, reportez la totalité de la somme que vous utilisiez sur la deuxième dette de la liste. Ce processus se répète jusqu'à ce que le dernier créancier soit totalement remboursé.
Vérifiez toujours que vos revenus couvrent vos besoins essentiels avant de verser le surplus.
Comment assurer la liberté financière étape par étape ?
Un plan financier est un document vivant qui doit être réévalué régulièrement. La pérennité de votre situation dépend de votre capacité à transformer vos économies en actifs durables.
Pour atteindre la liberté financière étape par étape, vous devez passer de la phase de remboursement à la phase d'investissement. Une fois les dettes éliminées, le surplus financier doit servir à bâtir un patrimoine solide. L'idée est de ne jamais revenir à l'endettement de consommation.
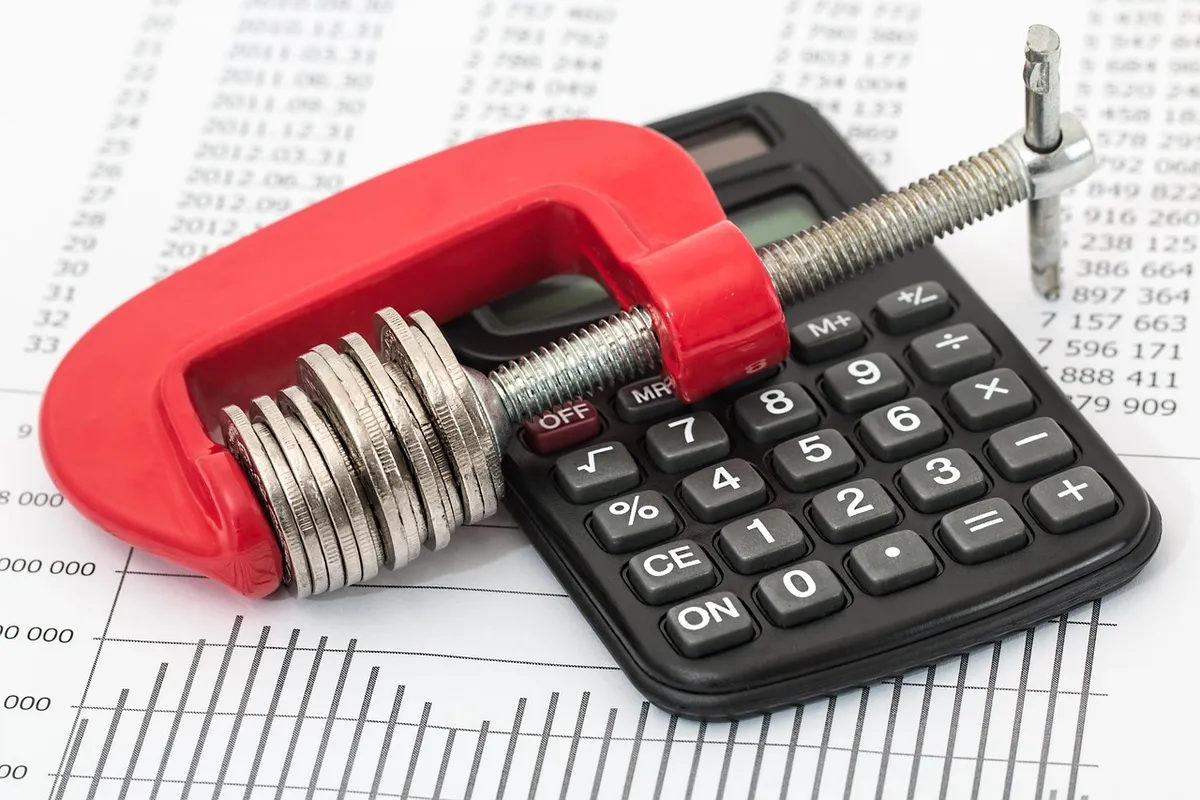
La gestion de la récupération financière personnelle demande une vision à long terme. Il ne suffit pas de rembourser ; il faut aussi apprendre à faire fructifier les sommes libérées. Cette transition est le véritable signe d'une santé financière retrouvée.
Wikipedia: 1997 Asian financial crisis (full) D’après l’extrait conservé mentionnant Association of Southeast Asian Nations (ASEAN) : Foreign debt-to-GDP ratios rose from 100% to 167% in the four large Association of Southeast Asian Nations (ASEAN) economies in 1993–1996, then shot up beyond 180% during the worst of the crisis.
- Comment bâtir un fonds d'urgence et dettes ?
- Quelle est la meilleure stratégie de remboursement dettes ?
- Comment sortir des dettes vite avec rigueur ?
Articles liés
- Comment établir des stratégies d'investissement experts ?
- Vulnérabilités système financier : analyse de la fraude banque
Qu'est-ce qui garantit la pérennité de la stabilité financière ? La pérennité de la stabilité financière repose sur la transition réussie de l'endettement à l'investissement. Il faut impérativement éviter de retomber dans le cycle de l'instabilité financière en se servant des sommes libérées pour bâtir un patrimoine. Ce passage d'une gestion défensive à une gestion offensive est crucial pour consolider les acquis. D'après l'IMF, l'augmentation des recettes fiscales a permis au pays d'équilibrer son budget et de rembourser ses dettes à l'IMF en 2003, soit quatre ans avant le calendrier prévu.
Le maintien de la discipline budgétaire doit se poursuivre même après l'extinction des dettes. Un taux de consommation contrôlé devient alors la norme pour sécuriser les gains réalisés. Cette vigilance constante empêche toute nouvelle fragilisation des fondations du foyer.
La capacité à faire fructifier les sommes est le marqueur d'une santé financière durable. Cela signifie que le surplus ne doit plus être seulement utilisé pour rembourser, mais pour générer des revenus futurs. Cette approche assure une résilience face aux chocs économiques futurs.
Quand faut-il réévaluer le plan de retour financier ? Le plan de retour financier doit être considéré comme un document dynamique, nécessitant une révision périodique. Cette réévaluation est nécessaire pour s'adapter aux changements dans les revenus ou les dépenses. Il faut vérifier régulièrement si les hypothèses initiales tiennent toujours la route.
Si les revenus subissent une variation significative, la stratégie de remboursement doit être ajustée. Une diminution des entrées exige une révision de la vitesse d'attaque des dettes. Inversement, une augmentation permet d'accélérer le processus de sortie de l'instabilité financière.
La comparaison entre les dépenses réelles et le budget établi permet de détecter rapidement toute dérive. Ce contrôle constant assure que la discipline budgétaire reste effective, même lorsque l'on approche de l'objectif final.
Questions fréquentes
Comment doit-on gérer le premier fonds de secours ?
Pourquoi utiliser la méthode de la boule de neige ?
Articles liés
Comment établir des stratégies d'investissement experts ?
Vulnérabilités système financier : analyse de la fraude banque
Budget personnel méthode Ramsey : guide pour investir 15 % revenu
Santé femme bénéfices financiers : nutrition et stabilité argent
Articles populaires
34% d'énergie perdue : comment optimiser son système domestique
9 étapes pour stopper la conso fantôme et baisser votre facture
Achats malins : comment rendre chaque repas économique en solo
Commentaires 0