Comment bâtir une fondation financière solide ?
"La sécurité financière ne dépend pas de la chance, mais de la structure que vous bâtissez aujourd'hui pour protéger votre avenir."
Pour assurer une transition sereine vers l'âge de la retraite, une gestion rigoureuse de l'épargne et une élimination stratégique des dettes sont essentielles.
Ce guide propose de construire un fonds d'urgence solide, d'optimiser vos contributions de retraite et de structurer votre budget pour protéger votre patrimoine.
Comment bâtir une fondation financière solide ?
Alors que l'aube se lève sur la ville, il pose ses mains tremblantes sur le vieux bureau en bois pour poser la première pierre de sa fondation.
Un bureau vide sur un bureau en chêne ne suffit pas à garantir la tranquillité d'esprit face aux imprévus de la vie. Une personne assise devant son ordinateur doit d'abord définir des objectifs clairs pour stabiliser son avenir financier.
La première étape consiste à constituer un fonds d'urgence pour couvrir les dépenses imprévues. Il est recommandé de viser une réserve équivalente à 3 à 6 mois de dépenses, ou de 6 à 12 mois pour les familles, placée sur un compte d'épargne à haut taux d'intérêt.
Une autre priorité est l'élimination de la dette à taux élevé, comme les cartes de crédit, afin de viser un ratio d'endettement inférieur à 10 % de vos revenus. Cela permet de libérer des liquidités pour vos futurs projets.
La gestion argent retraite gratuite commence par une structure budgétaire saine. La règle du 50/30/20, qui répartit l'argent entre 50 % pour les besoins, 30 % pour les envies et 20 % pour l'épargne, constitue une base solide.
Dans les régions à coût de la vie élevé, cette répartition peut être ajustée à 70/20/10.
- Établir un budget mensuel précis.
- Constituer un fonds d'urgence.
- Éliminer les dettes à taux élevé.
Comment optimiser votre préparation retraite Matthew Lesko ?
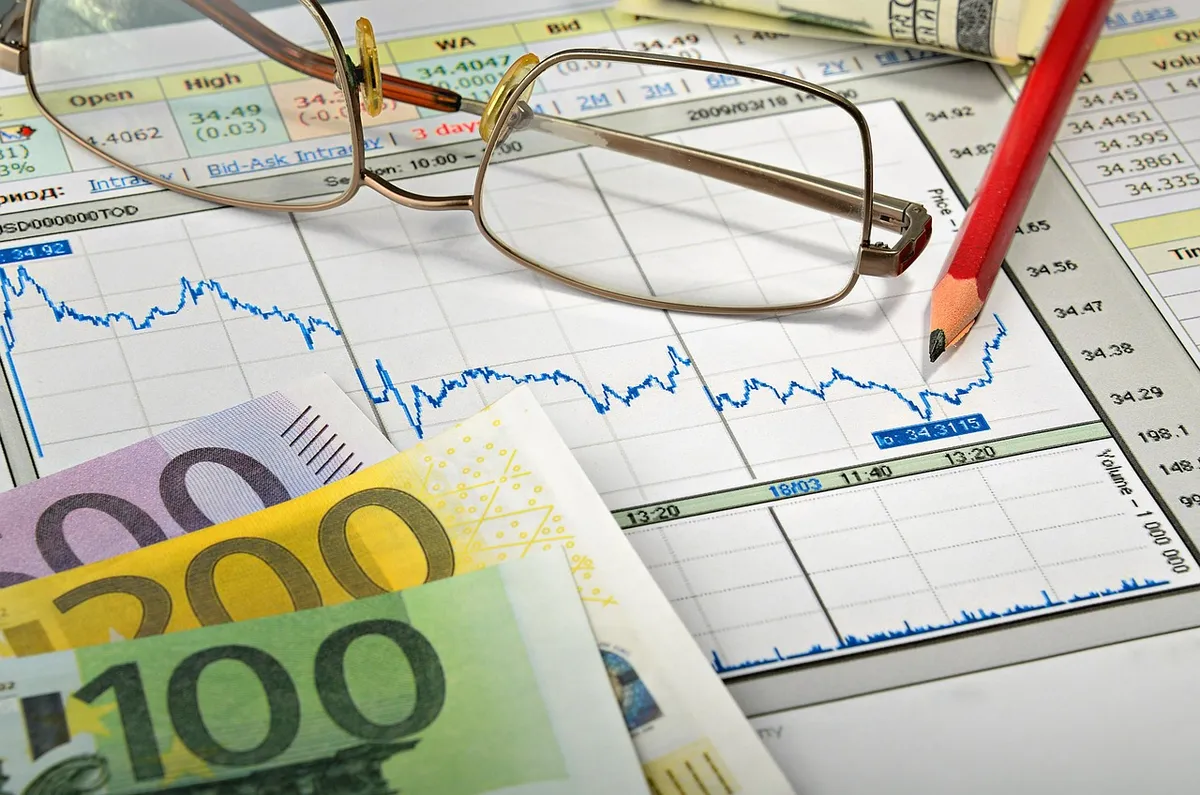
À l'aube, ses doigts effleurent l'écran froid de sa tablette alors qu'il ajuste ses versements pour renforcer sa fondation.
Regarder les graphiques boursiers défiler sur une tablette peut être stressant si l'on ne possède pas de stratégie de croissance. Un investisseur doit savoir ajuster ses contributions pour maximiser l'effet des intérêts composés.
Pour booster votre retraite, il est conseillé d'augmenter vos contributions, par exemple jusqu'à 8 %, et d'envisager un passage vers des fonds de croissance si cela est approprié. L'ajout de contributions volontaires peut également accélérer la croissance de votre capital.
La préparation retraite Matthew Lesko repose sur une gestion active des fonds de retraite. Il est utile de vérifier régulièrement la santé de votre plan de retraite pour s'assurer que les placements sont toujours alignés avec vos objectifs de long terme.
La planification financière retraite demande de la discipline. En augmentant vos versements réguliers, vous transformez une simple épargne en un véritable moteur de richesse pour vos vieux jours.
Dans cette séquence, la deuxième étape est la plus longue.
Comment assurer une gestion patrimoine vieillesse efficace ?
Une maison silencieuse le soir rappelle l'importance de l'indépendance financière. Gérer ses actifs signifie anticiper les besoins de demain tout en protégeant les acquis d'aujourd'hui.
La diversification est la clé pour protéger vos actifs contre la volatilité des marchés. Par exemple, viser une répartition incluant 80 % d'actions internationales d'ici la septième année peut aider à équilibrer votre portefeuille.
La gestion patrimoine vieillesse nécessite une vision à long terme. En diversifiant vos investissements, vous réduisez les risques liés à une dépendance excessive à un seul marché ou à une seule devise.
La stratégie de gestion actifs doit rester flexible. Il est essentiel de réévaluer la répartition entre les actions et les obligations à mesure que vous approchez de l'âge de la retraite pour protéger votre capital.
Quelle stratégie de gestion actifs adopter pour l'avenir ?
Un portefeuille d'investissement bien organisé ressemble à une horloge de précision. Chaque pièce doit avoir une fonction spécifique pour que l'ensemble fonctionne sans accroc.
L'optimisation de l'épargne peut passer par une réduction des dépenses non essentielles. En coupant dans les dépenses superflues, il est possible de dégager entre 1 000 $ et 3 000 $ par mois pour l'investissement.
L'optimisation épargne vieillesse commence par l'analyse des flux de trésorerie. En libérant ces sommes mensuelles, vous augmentez vos capacités d'investissement immédiates.
Une stratégie de gestion actifs efficace transforme les petites économies quotidiennes en montants significatifs sur le long terme. L'objectif est de convertir les surplus de trésorerie en actifs productifs.
Comment gérer les dettes et l'épargne simultanément ?
Un relevé bancaire peut être une source de stress si les dettes de consommation pèsent trop lourd. Il faut trouver l'équilibre entre rembourser le passé et financer le futur.
Voici les étapes pour équilibrer vos finances : 1. Priorisez le remboursement des dettes à taux d'intérêt élevé, comme les cartes de crédit, avant d'augmenter vos paiements hypothécaires. 2. Constituez votre fonds d'urgence pour éviter de puiser dans vos investissements en cas de coup dur. 3.
Augmentez vos contributions de retraite et vos investissements une fois les dettes critiques maîtrisées.
Un dernier contrôle de votre budget permet de s'assurer que vous ne sacrifiez pas votre sécurité de base.
| Objectif financier | Cible recommandée |
|---|---|
| Fonds d'urgence | 3 à 6 mois de dépenses |
| Ratio d'endettement | Moins de 10 % |
J'ai remarqué que l'ordre des priorités change radicalement selon que l'on traite une dette de carte de crédit ou une épargne pour l'achat d'une maison.
Une limite importante est que la capacité à épargner dépend directement du coût de la vie local, comme le montre l'ajustement nécessaire pour les zones coûteuses.
Gestion argent retraite gratuite
Le même sujet se dit aussi Fonds pour vie après travail.
Cette partie couvre aussi Conseils argent retraite.
Cette partie couvre aussi Optimiser épargne vieillesse.
Articles liés
Questions fréquentes
Comment constituer un fonds d'urgence efficace ?
Comment optimiser ses contributions de retraite ?
Articles liés
Financement femmes entrepreneures : comment réussir son projet

Méthode boule de neige dette : guide pour éliminer les créances
Comment définir les contours d'une économie souterraine ?
Comment les monnaies mondiales influencent-elles l'économie ?
Articles populaires
34% d'énergie perdue : comment optimiser son système domestique

9 étapes pour stopper la conso fantôme et baisser votre facture

Achats malins : comment rendre chaque repas économique en solo

Commentaires 0