Gestión deuda con libreta: consejos para mejorar salud financiera
"La clave para la libertad financiera no reside en cuánto se gana, sino en el control absoluto de cada unidad monetaria que entra y sale del hogar."
La gestión deuda con libreta permite transformar la incertidumbre financiera en un plan de acción estructurado mediante el registro sistemático de ingresos y egresos. Este proceso es fundamental para quienes buscan optimizar costos deuda y establecer un control de gastos deuda efectivo.
En este artículo, aprenderá los principios de la gestión de deuda con libreta, cómo analizar el presupuesto de deudas para mejorar su salud financiera, así como los métodos de control financiero más prácticos para reducir la carga mensual.
La efectividad de estas estrategias depende de la constancia en el registro y la capacidad de ajustar el estilo de vida a la realidad económica actual.
¿Cómo iniciar la gestión deuda con libreta?
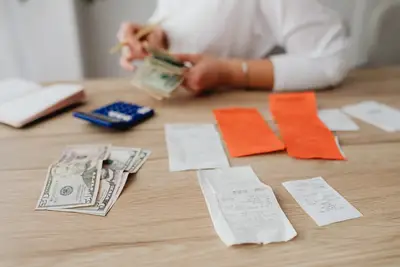
Sentarse frente a una mesa despejada con un cuaderno y un bolígrafo es el primer paso para tomar el control de las finanzas personales. El acto de escribir cada cifra permite visualizar la realidad económica sin los filtros que a veces imponen las aplicaciones digitales.
Según el City Council, la propuesta de presupuesto de Cleveland para 2026 soluciona un problema recurrente que el City Council y los observadores presupuestarios han señalado durante años.
Según Ahead of Union, las expectativas son altas entre los empleados asalariados, los hogares de clase media y los adultos mayores ante el presupuesto de la Unión 2026–27.
Para comenzar, es vital realizar un inventario completo de todas las obligaciones financieras pendientes. El primer paso consiste en listar cada préstamo, tarjeta de crédito o deuda pendiente con su respectivo tipo de interés y fecha de vencimiento.
Segundo, se debe registrar el ingreso neto mensual de todos los miembros del hogar para establecer la base de maniobra. Tercero, es necesario categorizar los gastos fijos para entender cuánto dinero queda disponible para el abono de deudas.
Finalmente, se debe realizar una comprobación mensual para asegurar que los registros coinciden con los extractos bancarios reales.
La implementación de estos principios de gestión de deuda con libreta ayuda a evitar sorpresas desagradables al final del mes. Al mantener un registro físico, se desarrolla una conexión psicológica con el dinero que facilita la disciplina.
- Registra cada gasto diario de forma inmediata.
- Clasifica los montos entre gastos fijos y variables.
- Suma los saldos pendientes para conocer la cifra total.
¿Cuál es la mejor forma de analizar el presupuesto de deudas?
Mientras bebo un café caliente en la cocina, observo con calma la gestión de mi análisis para entender mis deudas.
Revisar los números con calma, quizás durante un café tranquilo por la mañana, permite identificar patrones de consumo que pasan desapercibidos en el día a día. Analizar deudas presupuesto es un ejercicio de honestidad financiera que requiere valentía y claridad.
Un análisis profundo requiere comparar el ingreso total frente a la carga de deuda existente. Por ejemplo, si se considera que la tasa de morosidad de préstamos al consumo se sitúa en un 0,45% (agosto 2026, ECOS), entender la importancia de la puntualidad es crucial.
Al cruzar los datos de ingresos con las salidas, se puede determinar el porcentaje de la renta destinado exclusivamente a cubrir intereses. Este ejercicio permite renegociar condiciones o buscar consolidaciones que resulten más favorables para el flujo de caja mensual.
Planificar los gastos y la deuda se vuelve más sencillo cuando se tiene una visión clara de las prioridades de pago. La claridad en los datos evita decisiones impulsivas que podrían comprometer la estabilidad del hogar a largo plazo.
¿Cómo aplicar la planificación de gastos deuda en el hogar?
Organizar los sobres de efectivo o las cuentas digitales requiere una estrategia de distribución basada en la realidad de los ingresos. El objetivo es que el presupuesto no sea una restricción, sino una herramienta de libertad.
Para aplicar una estrategia de reducción de deudas efectiva, se pueden seguir estos pasos:
- Ajustar los gastos variables para maximificar la capacidad de pago sin sacrificar necesidades básicas.
Al revisar mi propio proceso de registro, me di cuenta de que anotar cada pequeño gasto evita que el dinero se "desvanezca" sin explicación. Una vez que los gastos están categorizados, la capacidad de maniobra para absorber imprevistos aumenta significativamente.
| Concepto | Acción Sugerida |
|---|---|
| Deuda de alto interés | Pago acelerado de capital |
| Deuda de bajo interés | Pago de cuotas mínimas programadas |
¿Qué métodos de control financiero son más efectivos?
Observar el movimiento de las finanzas a lo largo de las semanas permite ajustar el rumbo antes de que surjan problemas mayores. Los métodos de control financiero deben ser sostenibles para que no se abandonen tras el primer mes de esfuerzo.
Un método común es el de la "bola de nieve", que consiste en liquidar primero la deuda más pequeña para ganar motivación psicológica. Otro enfoque es el de la "avalancha", que prioriza la deuda con el interés más alto para ahorrar dinero a largo plazo.
Ambos métodos requieren que el usuario mantenga un registro diario de sus movimientos para no desviarse del plan establecido. La consistencia es el factor que determina si una estrategia de ahorro y pago de deuda tendrá éxito o será solo un esfuerzo temporal.
La disciplina en el registro evita que el optimismo ciego nos lleve a gastar lo que no tenemos. Mantener el control sobre los flujos de efectivo es la única forma de garantizar que el plan de pagos se cumpla.
¿Cómo evitar que la deuda afecte la estabilidad familiar?
Conversar con la familia sobre la situación financiera es un acto de responsabilidad que previene conflictos futuros. La transparencia es la base para que todos los miembros comprendan los sacrificios necesarios para alcanzar la libertad financiera.
La estabilidad se ve amenazada cuando los gastos superan la capacidad de generación de ingresos. Según datos de ECOS, el ingreso mensual promedio por hogar fue de 6.969,4 mil wones (cuarto trimestre 2024), lo que subraya la importancia de la gestión eficiente de los recursos disponibles.
Cuando la carga financiera es desproporcionada, la calidad de vida se ve afectada directamente. Establecer límites claros en el consumo y mantener un fondo de emergencia es la mejor defensa contra la volatilidad económica.
La gestión de las finanzas debe ser un proceso dinámico y no un evento único. Ajustar el presupuesto según los cambios en los ingresos o las necesidades familiares asegura la resiliencia económica.
Artículos relacionados
Preguntas frecuentes
¿Cómo ayuda la gestión deuda con libreta a la disciplina?
¿Qué importancia tiene el análisis de deudas presupuesto?
Publicaciones relacionadas
Ahorrar luz con presupuesto: guía para planificar gasto eléctrico
Ahorrar luz con presupuesto: cómo reducir factura energía hogar
Ahorrar luz en casa fácil: Guía para optimizar electrodomésticos
Cómo registrar consumo eléctrico en gastos y optimizar ahorro
Publicaciones populares
4 tips esenciales para pasar del gasto al ahorro efectivo
5 Herramientas Básicas: Domina tu cocina y ahorra dinero ya
Ahorrar con comida casera: guía para reducir gastos con casa
Comentarios 0