Consejos plan de recuperación financiera para eliminar deudas
"La estabilidad financiera no es un destino, sino un proceso de disciplina constante frente a la incertidumbre."
El plan de recuperación financiera requiere primero la construcción de un fondo de emergencia sólido para luego abordar las deudas de manera sistemática. Este proceso consiste en priorizar la liquidez inmediata antes de aplicar estrategias de amortización acelerada. 1. Establecer un fondo de emergencia inicial para cubrir imprevistos. 2. Identificar y listar todas las obligaciones financieras pendientes. 3. Aplicar un método de pagos progresivos para eliminar deudas pequeñas primero.
¿Cómo iniciar un plan de recuperación financiera efectivo?
Bajo la luz tenue de la oficina, él exhala un suspiro pesado mientras traza con su bolígrafo el primer paso de su plan.
Un escritorio lleno de facturas y una calculadora bajo la luz tenue de la oficina marcan el inicio de cualquier intento de control. La persona se sienta, respira profundo y comienza a organizar los números que antes evitaba mirar.
Para comenzar, es vital separar lo urgente de lo importante. El primer paso es la creación de un colchón de seguridad que proteja la estabilidad del hogar ante cualquier eventualidad. Sin este fondo, cualquier imprevisto podría desequilibrar todo el esfuerzo de ahorro.
Según la información sobre crisis históricas, la gestión de la liquidez es fundamental cuando las deudas crecen descontroladamente. Un plan de recuperación financiera debe basarse en la realidad de los ingresos actuales y los gastos estrictamente necesarios.
La libertad económica paso a paso se logra mediante la consistencia en el ahorro mensual.
¿Por qué necesito equilibrar mis ahorros y deudas? Al amanecer, ella siente el frío del papel entre sus dedos mientras ajusta su plan de ahorro en la mesa del comedor.
Una mano sostiene un sobre con efectivo mientras otra revisa el saldo de una cuenta bancaria en el teléfono móvil. El ambiente es de cautela, buscando asegurar que lo básico esté cubierto antes de cualquier otro movimiento.
El equilibrio consiste en no destinar cada centavo al pago de deudas sin antes tener una reserva básica. Si se utiliza todo el excedente para pagar préstamos, cualquier emergencia obligará a contraer nueva deuda, reiniciando el ciclo de crisis.
La estrategia de fondo de emergencia y deuda requiere que se mantenga un pequeño capital disponible para gastos inesperados. Este fondo actúa como un escudo contra la necesidad de recurrir a créditos con intereses altos.
Al asegurar la supervivencia básica, la mente puede enfocarse en la estrategia de salida de deudas rápido.
¿Cómo funciona la estrategia bola de nieve para salir de deudas rápido?
Se observa una lista de deudas ordenadas de menor a mayor monto, con pequeñas marcas de verificación al lado de las ya canceladas. La sensación de progreso es tangible con cada pequeña victoria obtenida.
Este método se centra en el impulso psicológico de ver resultados inmediatos. Al liquidar la deuda más pequeña primero, se obtiene una victoria rápida que motiva a continuar con el siguiente objetivo.
La estrategia bola de nieve implica pagar el mínimo de todas las deudas, excepto la más pequeña, a la cual se le asigna todo el excedente disponible. Una vez eliminada, el monto que se usaba para esa deuda se suma al pago de la siguiente.
Este movimiento genera un efecto de aceleración que permite abordar montos mayores con mayor velocidad.
¿Cómo puedo lograr estabilidad financiera duradera? Un planificador revisa un calendario mensual, marcando fechas de pago y momentos de ahorro con precisión. El movimiento es rítmico, como quien construye un muro piedra a piedra.
Para consolidar el progreso, se deben seguir estos pasos:
- Definir un presupuesto mensual estricto que limite los gastos variables. 2. Asignar un porcentaje fijo de los ingresos al fondo de emergencia. 3. Dirigir los pagos extra exclusivamente a la deuda con el saldo más bajo.
Tras completar estos pasos, se debe realizar un chequeo mensual de la situación para ajustar el presupuesto si los ingresos varían. Este ciclo de revisión asegura que el plan se mantenga alineado con los objetivos. La libertad económica paso a paso depende de mantener este rigor constante.
¿Qué limitaciones pueden afectar el proceso de recuperación?
Un individuo intenta ajustar su presupuesto mientras observa un gráfico de gastos que muestra un aumento inesperado. La frustración es leve, pero la necesidad de recalibrar el plan es evidente.
De acuerdo con el IMF, el aumento de los ingresos fiscales permitió al país equilibrar su presupuesto y reembolsar sus deudas al IMF en 2003, cuatro años antes de lo previsto.
De acuerdo con los datos de ECOS, la tasa de morosidad de los préstamos domésticos era del 0.42% con fecha de julio de 2026.
Una limitación importante es la falta de ingresos suficientes para cubrir tanto el ahorro como el pago de deudas. Si los ingresos son extremadamente bajos, el proceso de recuperación se ralentiza significativamente, ya que el margen de maniobra es mínimo.
En situaciones donde los ingresos no cubren las necesidades básicas, la prioridad absoluta debe ser la subsistencia y la estabilidad del hogar.
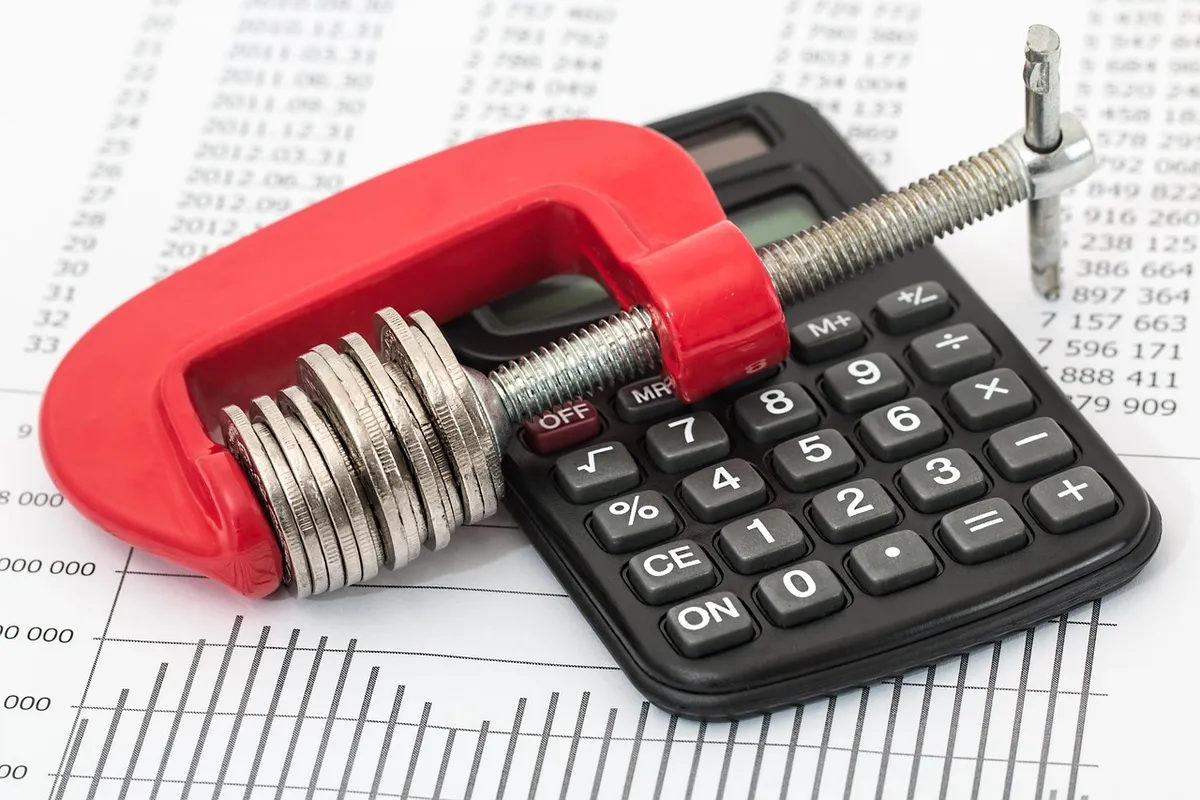
En estos casos, el plan de recuperación financiera debe enfocarse primero en aumentar la capacidad de ingresos antes de intentar una estrategia de amortización agresiva. Los métodos de pago pueden verse limitados por la falta de excedentes reales.
Comparativa de enfoques de gestión
| Enfoque | Objetivo Principal | Ventaja Clave |
|---|---|---|
| Fondo de Emergencia | Protección contra imprevistos | Evita nuevas deudas |
| Pago de Deudas | Eliminación de obligaciones | Libera flujo de caja |
Al comparar ambos, yo mismo he notado que sin el fondo de emergencia, el pago de deudas se vuelve insostenible ante cualquier crisis.
Wikipedia: 1997 Asian financial crisis (full) Conforme al extracto conservado que menciona a Association of Southeast Asian Nations (ASEAN): Foreign debt-to-GDP ratios rose from 100% to 167% in the four large Association of Southeast Asian Nations (ASEAN) economies in 1993–1996, then shot up beyond 180% during the worst of the crisis.
Artículos relacionados
- ¿Cómo leer el mercado con Jim Cramer y otros expertos?
- Vulnerabilidades sistema financiero: mejores consejos para fondos
¿Cuándo es necesario revisar la estrategia de pagos de deudas? La revisión de la estrategia de pagos de deudas se vuelve necesaria cuando el panorama económico personal experimenta un cambio notable. Si los ingresos aumentan, se debe reevaluar si el excedente debe seguir destinándose al fondo de emergencia o si puede acelerar la amortización. Por otro lado, si surgen gastos imprevistos que exceden el fondo de emergencia, se debe volver a priorizar la liquidez inmediata antes de continuar con la eliminación de obligaciones financieras pendientes.
La consistencia en el ahorro mensual es clave para la estabilidad financiera, por lo que cualquier alteración en los patrones de gasto requiere una reevaluación de los porcentajes asignados.
Este ciclo de revisión asegura que el plan se mantenga alineado con los objetivos, incluso cuando las condiciones externas cambian. La disciplina constante es lo que sostiene este proceso.
¿Cómo se relaciona la gestión de la liquidez con la estabilidad financiera? La gestión de la liquidez es el pilar que soporta la estabilidad financiera al garantizar que haya recursos disponibles para gastos inesperados. Si la liquidez es insuficiente, cualquier imprevisto puede desequilibrar todo el esfuerzo de ahorro realizado. El fondo de emergencia actúa directamente como este escudo contra la necesidad de recurrir a créditos con intereses altos.
El equilibrio entre tener reservas y pagar deudas se mantiene al no destinar cada centavo al pago de deudas sin antes asegurar esa reserva básica. Este enfoque protege la capacidad de respuesta ante cualquier eventualidad, manteniendo la trayectoria hacia la libertad económica paso a paso.
Preguntas frecuentes
¿Cómo se debe priorizar el ahorro frente a las deudas?
¿Qué sucede si las deudas son más grandes que el ahorro?
Publicaciones relacionadas
¿Qué impacto tiene la violencia en la seguridad de las mujeres?
¿Cómo leer el mercado con Jim Cramer y otros expertos?
Vulnerabilidades sistema financiero: mejores consejos para fondos
Presupuesto personal ramsey: consejos para un 80% comportamiento
Publicaciones populares
4 tips esenciales para pasar del gasto al ahorro efectivo
5 Herramientas Básicas: Domina tu cocina y ahorra dinero ya
Ahorro en comida: 4 pasos para recortar un 30% de gastos
Comentarios 0