Wie hilft ein Haushaltsbuch beim Schuldenmanagement?
„Ein Haushaltsbuch ist nicht nur eine Liste von Ausgaben, sondern das Fundament für die finanzielle Freiheit.“
Durch ein präzises Haushaltsbuch Schuldenmanagement Regeln zu etablieren, ermöglicht es, versteckte Kosten zu identifizieren und gezielte Sparstrategien zu entwickeln.
In diesem Artikel erfahren Sie die fünf wichtigsten Prinzipien für ein effektives Schuldenmanagement mittels Haushaltsbuch, wie Sie Ihre Ausgaben analysieren, wie Sie ein realistisches Budget erstellen und wie Sie durch eine effiziente Kostenkontrolle langfristig finanzielle Stabilität erreichen.
Wie hilft ein Haushaltsbuch beim Schuldenmanagement?
Während ich abends am Schreibtisch sitze, hilft mir das Schreiben im Notizbuch, die kalte Angst der Ungewissheit zu vertreiben.
Ein Haushaltsbuch dient als Spiegel der eigenen finanziellen Situation und macht den Überblick über alle Verbindlichkeiten erst möglich.
Ohne eine klare Übersicht über den Cashflow bleibt jede Bemühung zur Schuldentilgung lediglich ein Versuch ohne Ziel.
Ein Haushaltsbuch ermöglicht es, die Differenz zwischen Einkommen und Ausgaben präzise zu bestimmen.
Die Kostenanalyse für Schulden beginnt mit der Identifizierung jedes einzelnen Cent-Betrags, der monatlich fließt. Durch diese Transparenz können Sie unnötige Ausgaben sofort erkennen und das frei werdende Kapital direkt in die Tilgung leiten.
Ein Haushaltsbuch liefert die notwendige Datenbasis, um Prioritäten bei der Rückzahlung zu setzen.
Die Budgetierung zur Schuldenkontrolle erfordert Disziplin, aber der erste Schritt ist die reine Bestandsaufnahme. Wer seine Zahlen kennt, kann strategisch handeln, anstatt nur auf die Briefe der Gläubiger zu reagieren. Das Haushaltsbuch verwandelt vage Ängste in handfeste Zahlen.
Regeln für Haushaltsbuch und Schuldenmanagement
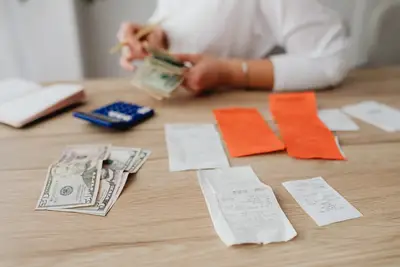
Ich schlage die Seiten um und vergleiche die vergangenen Ausgaben mit den aktuellen Forderungen auf dem Papier. Eine fundierte Kostenanalyse ist das Werkzeug, um die Schwere der finanziellen Belastung objektiv zu bewerten.
Zuerst müssen alle Fixkosten wie Miete, Versicherungen und bestehende Kreditraten erfasst werden. Danach folgen die variablen Kosten, die oft die größten Hebel für Einsparungen bieten. Das Ziel ist es, die tatsächliche Sparrate zu ermitteln, die für Strategien zum Schuldenabbau zur Verfügung steht.
Ein strukturiertes Vorgehen bei der Kostenanalyse umfasst folgende Schritte:
- Erfassung aller monatlichen Einnahmen und sämtlicher Fixkosten. 2. Detaillierte Aufschlüsselung der variablen Lebenshaltungskosten. 3. Ermittlung des monatlichen Überschusses für die Schuldentilgung.
Nachdem die Zahlen stehen, erfolgt die Prüfung der Sparpotenziale. Ich habe gesehen, wie die bloße Sichtbarkeit von Abonnements die Ausgaben sofort senkt.
Die finanzielle Basis für Schuldenabbau wird gelegt, indem man die Differenz zwischen Einnahmen und Ausgaben als Werkzeug betrachtet. Diese Differenz ist Ihr wichtigstes Instrument für die Tilgung.
Wie sieht eine sinnvolle Budgetierung zur Schuldenkontrolle aus?
Ich nehme einen blauen Stift und ziehe eine Linie zwischen den festen Ausgaben und dem Betrag, der für die Schulden reserviert ist. Ein Budget ist kein Gefängnis, sondern ein Plan, der Ihnen Bewegungsfreiheit innerhalb Ihrer Möglichkeiten gibt.
Ein Budget für den Schuldenabbau muss realistisch sein, um nicht nach wenigen Wochen scheitern zu können. Es sollte genug Spielraum für grundlegende Lebensbedürfnisse lassen, um die psychische Belastung zu minimieren. Ein zu knappes Budget führt oft zu Rückfällen in alte Konsumgewohnheiten.
Die Budgetierung zur Schuldenkontrolle sollte folgende Elemente enthalten:
- Ein festgesetzter Betrag für die monatliche Schuldentilgung. 2. Ein kleiner Puffer für unvorhergesehene Ausgaben, um neue Schulden zu vermeiden. 3. Eine klare Zuweisung von Mitteln für lebensnotwendige Bedürfnisse.
Ein abschließender Check der monatlichen Einhaltung hilft, den Kurs zu korrigieren. Ich vergleiche am Monatsende immer die geplanten mit den tatsächlichen Werten.
Ein Budget, das zu streng ist, kann kontraproduktiv wirken. Wenn die Lebensqualität zu stark sinkt, wird die Motivation zum Sparen schnell verloren gehen.
Welche Rolle spielt die finanzielle Basis für Schulden beim langfristigen Erfolg?
Ich blicke auf die langfristigen Prognosen in meinem Budgetplan und stelle sicher, dass ich nicht nur heute, sondern auch für die Zukunft plane. Eine stabile finanzielle Basis ist das Ziel jedes Schuldenmanagements.
Die finanzielle Basis für Schuldenabbau bedeutet, sich ein Sicherheitsnetz aufzubauen, während man gleichzeitig Verbindlichkeiten tilgt. Ein kleiner Notgroschen verhindert, dass neue Schulden entstehen, wenn eine unerwartete Reparatur oder ein Arztbesuch ansteht.
Dies ist entscheidend, um den Teufelskreis der Verschuldung zu durchbrechen.
Ein strategischer Ansatz umfasst die Priorisierung von Krediten mit den höchsten Zinssätzen. Während man die höchsten Zinsen bekämpft, sollte man gleichzeitig versuchen, den Überblick über die Gesamtschuldenlast zu behalten.
Ein Vergleich der verschiedenen Tilgungsstrategien kann hilfreich sein:
| Strategie | Fokus | Vorteil |
|---|---|---|
| Lawinenmethode | Höchste Zinssätze zuerst | Mathematisch effizienter |
| Schneeballmethode | Kleinste Beträge zuerst | Schnelle Erfolgserlebnisse |
Ich wähle oft die Methode, die mich psychologisch am stärksten motiviert. Ein Erfolgserlebnis durch die Tilgung eines kleinen Kredits kann den Antrieb für den nächsten großen Schritt geben.
Ein Mangel an Liquidität kann die Strategie unterbrechen. Wenn keine Rücklagen vorhanden sind, muss man bei Notfällen oft wieder auf Kredite zurückgreifen.
Wie lassen sich die 5 Prinzipien des Schuldenmanagements anwenden?
Ich ordne meine Belege nach Kategorien und stelle sicher, dass jeder Euro seinem Zweck dient. Die Anwendung der Prinzipien erfordert Beständigkeit und eine systematische Herangehensweise.
Die fünf Prinzipien des Schuldenmanagements lassen sich wie folgt in den Alltag integrieren:
- Transparenz durch lückenlose Dokumentation im Haushaltsbuch. 2. Definition klarer, realistischer Sparziele. 3. Priorisierung der Tilgung basierend auf Zinssätzen oder Motivationsfaktoren. 4. Aufbau eines kleinen Notgroschens zur Vermeidung neuer Schulden. 5. Regelmäßige Überprüfung und Anpassung des Budgets.
Ein abschließender Check der persönlichen Fortschritte ist essenziell. Ich setze mir monatliche Meilensteine, um den Fortschritt sichtbar zu machen.
Die Umsetzung dieser Prinzipien erfordert Zeit und Geduld. Es ist ein Prozess, der sich über Monate oder Jahre hinziehen kann.
Ein Hindernis ist die emotionale Belastung durch Schulden. Die rein sachliche Betrachtung im Haushaltsbuch hilft jedoch, die Kontrolle zurückzugewinnen.
- Das Führen eines Haushaltsbuchs ist die effektivste Methode, um Schulden systematisch abzubauen und die finanzielle Kontrolle zurückzugewinnen.
- Ich sitze an meinem Schreibtisch, das leere Notizbuch vor mir, und plane die erste Zeile meiner neuen finanziellen Realität.
- Durch die kontinuierliche Dokumentation wird die Basis für ein gezieltes Schuldenmanagement geschaffen.
Verwandte Artikel

Kommentare 0